


【2026年最新】賃貸併用住宅の費用はいくら?坪数別の総額と「儲かる人・損する人」の分かれ目
更新日:
「賃貸併用住宅って、結局いくらかかるの?」
まずはこの疑問に、ストレートにお答えします。
そのうえで、賃貸併用住宅でいちばん大事な「収益で失敗しないための考え方」まで、中立の立場から正直にお伝えしますね。
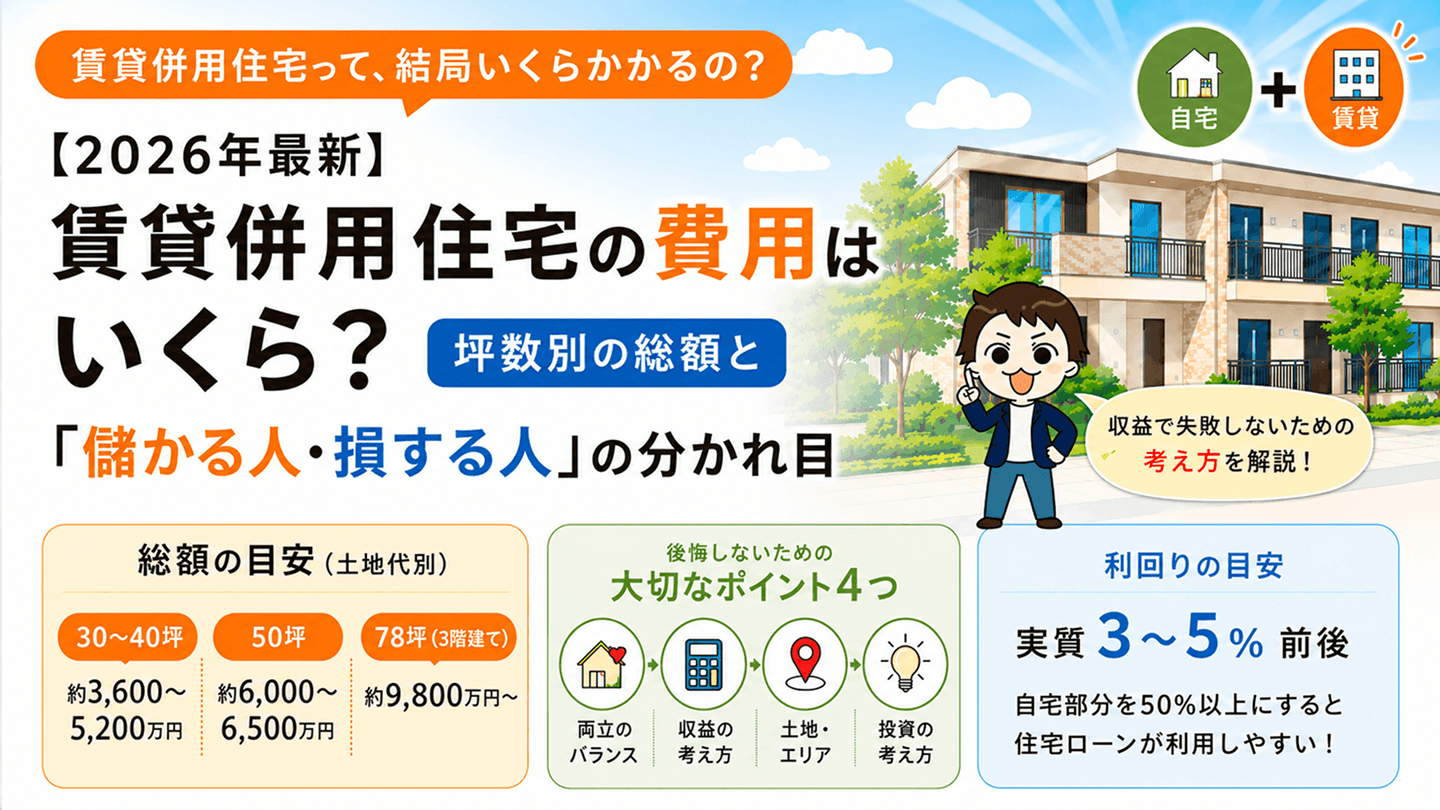
まずは結論!賃貸併用住宅の費用と収益はこう考える
土地をお持ちで、おうちキャンバスで「質と価格のバランスを取りたい」とご相談を受けたときにご提案する、しっかりした木造のハウスメーカーで建てる場合、総額の目安はこのくらいです(土地代別・おうちキャンバスの成約データより)。
| 延床面積 | 総額の目安 |
|---|---|
| 30〜40坪 | 約3,600〜5,200万円 |
| 50坪 | 約6,000〜6,500万円 |
| 78坪(3階建て・賃貸3戸ほど) | 約9,800万円〜 |
※CMなどでよく見る大手や、鉄骨・RC造ではさらに高くなります。
そして、賃貸併用住宅で後悔しないために、特に大切なポイントが4つあります。
賃貸併用住宅は「住まい」と「収益」の両取りが難しい家です。自宅も妥協したくない・収益もしっかり、を素人判断で両立させようとすると、たいていどちらも中途半端に。だから走り出す前に"考え方"を整えることが大切です。
収益は「家賃だけでローンを払いきる」前提で考えないのが無難です。プロが安全圏としているのは「家賃が毎月のローン返済の50〜70%をカバーする」設計。家賃は"ボーナス"くらいに考えておくと、空室が出ても慌てずにすみます。
いちばんハマるのは「家賃の取れるエリアに、すでに土地を持っている人」。家賃の低いエリアや、土地から買う場合は、収益を期待しすぎないほうが安全です。
とはいえ、投資の考え方がしっかりできる方なら、話は別。空室まで見込んだ収支を自分で描ける方が、想定の初期コストに収まる良いハウスメーカーに出会えれば、しっかり収益を狙えます。実際、おうちキャンバスに自分に合うハウスメーカーを相談しに来て、よい1社に出会えた方には、このタイプが多いんですよ。
利回りは通常の賃貸より低めの実質3〜5%前後が目安。金利の低い住宅ローンを使うには、自宅部分を床面積の50%以上にするのが目安です。
※金額・利回りはすべて相場の目安で、土地・立地・プランにより大きく変わります。将来の利益を保証するものではございません。
たてまる
賃貸併用住宅は、向いている人・そうでない人がはっきり分かれる家なんです。まずは下の30秒診断で、あなたと賃貸併用住宅の相性をチェックしてみましょう!
それでは、本文でくわしく解説していきますね!
「賃貸併用住宅、ぶっちゃけいくらなんだろう…」
「家賃収入でローンの負担がなくなるって聞くけど、本当にそんなにうまくいくの?」
「自宅も妥協したくないけど、収益も出したい。両方なんて、欲張りすぎ…?」
こんなふうにお悩みではありませんか?
賃貸併用住宅は、広告やCMでは「家賃収入でローンの負担がなくなる」「土地が収益を生んでくれる」と、うれしい面を中心に紹介されがちです。
もちろん、本当に向いている方にはとても魅力的な選択肢なんです。
でも、すべての方にとって、いいことばかりとは限りません。
この記事では、広告では見えにくい"実際のところ"も、包み隠さずお伝えしてまいりますね。
賃貸併用住宅は、ひとつの建物に「自分たちの住まい」と「人に貸す賃貸」の両方を入れる、少し特別な家づくりです。
だからこそ、ふつうの注文住宅とは違うコツや、知らないと損をするポイントがいくつもあります。
そんなあなたのために、この記事では、
①費用のリアルな総額
②自分の土地・規模での費用感
③収益で失敗しないためのプロの考え方
を、中立の立場から正直にご紹介してまいります。
たてまる
数字も考え方も、こわがらなくて大丈夫。まずは"いくらかかるのか"から、いっしょに押さえていきましょう!
走り出す前に、まずは"考え方"を整えませんか?
賃貸併用住宅は、ふつうの家づくりより考えることが多く、つまずきやすい家です。
ハウスメーカーをまわり始める前に、まず中立の専門家に話を聞いて、知識を入れておくと安心ですよ。
「賃貸併用が自分に向いているのか」というところから、正直にお話しします。ご相談はすべて無料です。
まだ人に相談するのはちょっと…という方は、まずは外観を選んでいくだけの無料診断で、メーカーの個性のあたりをつけるのもおすすめです。
この記事の執筆者
ハウスメーカーの専門家
たてまる
誰もが「はなまるな家」を建てられるよう、客観的な立場から注文住宅・ハウスメーカー選びの情報を発信する注文住宅の専門家。SNS総フォロワー数は43.1万人(2026年11月時点)。全国各地の住宅展示場に足を運び、各ハウスメーカーへの取材で得た一次情報をもとに、正確な情報を届けている。
その傍ら、住宅アドバイザーとしてオンライン相談も実施し、一人ひとりが予算内で理想の家を建てられるようサポート。希望者には、自信を持っておすすめできる「ハウスメーカーの優秀な営業担当」を紹介している。
独自開発したハウスメーカー診断ツールは累計12万回以上利用され、多くの家づくり検討者に活用されている。オンライン相談会の利用者アンケート(有効回答1,753件)では、回答者の約96.5%が「家づくりの役に立ったため、同じように悩む知人にもすすめたい」と回答している※。
🏆 Amazon家づくり部門ベストセラー1位を獲得!
2025年1月24日調べ
図解でわかる!理想の家づくり超入門
家づくりの疑問を図解でやさしく解説。知識ゼロでも理想の住まいづくりを始められる一冊です。
※調査概要|2025年6月15日〜2026年6月15日/有効回答1,753件(オンライン相談後アンケート)/満足度スコア7以上の割合(1,692/1,753=約96.5%)
賃貸併用住宅の費用は、坪数別でいくら?
まずは「だいたいの総額」をつかんでしまいましょう。
おうちキャンバスで「質と価格のバランスを取りたい」とご相談を受けたときにご提案する、しっかりした木造のハウスメーカーに頼んだ場合の、坪数別の総額の目安です(おうちキャンバスの成約データより)。
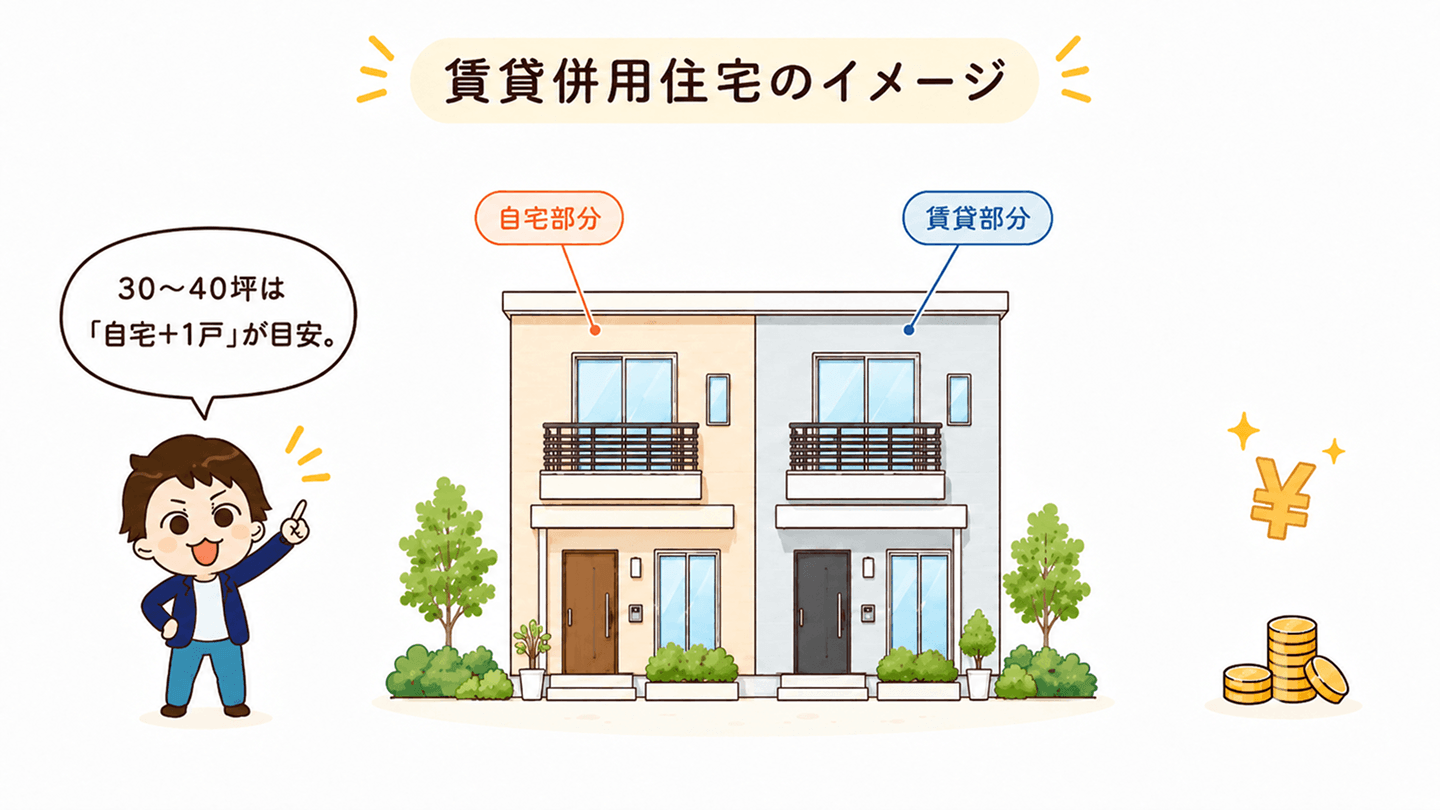
| 延床面積 | 総額の目安(土地代別・付帯工事費や諸費用も込み) | 賃貸戸数の目安 |
|---|---|---|
| 30〜40坪 | 約3,600〜5,200万円 | 上下階で自宅+賃貸1戸ほど |
| 50坪 | 約6,000〜6,500万円 | 自宅+賃貸1〜2戸 |
| 78坪(3階建て) | 約9,800万円〜 | 自宅+賃貸3戸ほど |
※坪単価120〜130万円ほどで計算した概算です。CMなどでよく見る大手や、鉄骨・RC造ではさらに高くなります。仕様・エリア・地盤の状態でも変わります。
※2階建ての4LDKの相場が30〜40坪ほどなので、その広さだと「上下階で自宅+賃貸1戸」が一つの目安です。賃貸の戸数を増やすには、それなりの延床面積(=総額)が必要になります。
広告の「坪単価」で計算すると、安く見えるので注意
ハウスメーカーの広告で見る「坪単価」は、たいてい"本体工事費"だけの金額のことがあります。建物にかかるお金は、本体工事費(総額の約70%)+付帯工事費(地盤改良や外構など、約15〜20%)+諸費用(税金・登記・ローン手数料など、約10〜15%)でできています。なので、本体工事費だけの坪単価で計算すると、総額より安く見えることがあります。比べるときは、坪単価ではなく"総額の見積もり"どうしで比べてくださいね。
構造による坪単価の違い
木造のほかに鉄骨造・RC造もあり、構造によって坪単価の傾向が変わります。
| 構造 | ざっくりの特徴 |
|---|---|
| 木造 | 費用を抑えやすく、間取りの自由度が高い。賃貸併用でもよく選ばれる |
| 鉄骨造 | 大空間や多層階が得意。都市部の狭小地や3階建て以上に向く。木造より高め |
| RC(鉄筋コンクリート) | 遮音性が高く、重量級の建物に向く。3つの中ではいちばん高め |
※近年は建築費の上昇傾向も続いています。最新の費用感は見積もりでご確認くださいね。
たてまる
30〜40坪は"自宅+1戸"が目安。自宅も収益もしっかり、なら50坪以上が見えてきますよ。
賃貸併用住宅は「住まい×収益」の両取りが難しい
費用の次に、賃貸併用住宅で知っておきたい大切な前提をお伝えします。
ここを押さえておくと、このあとの話がぐっと分かりやすくなりますよ。
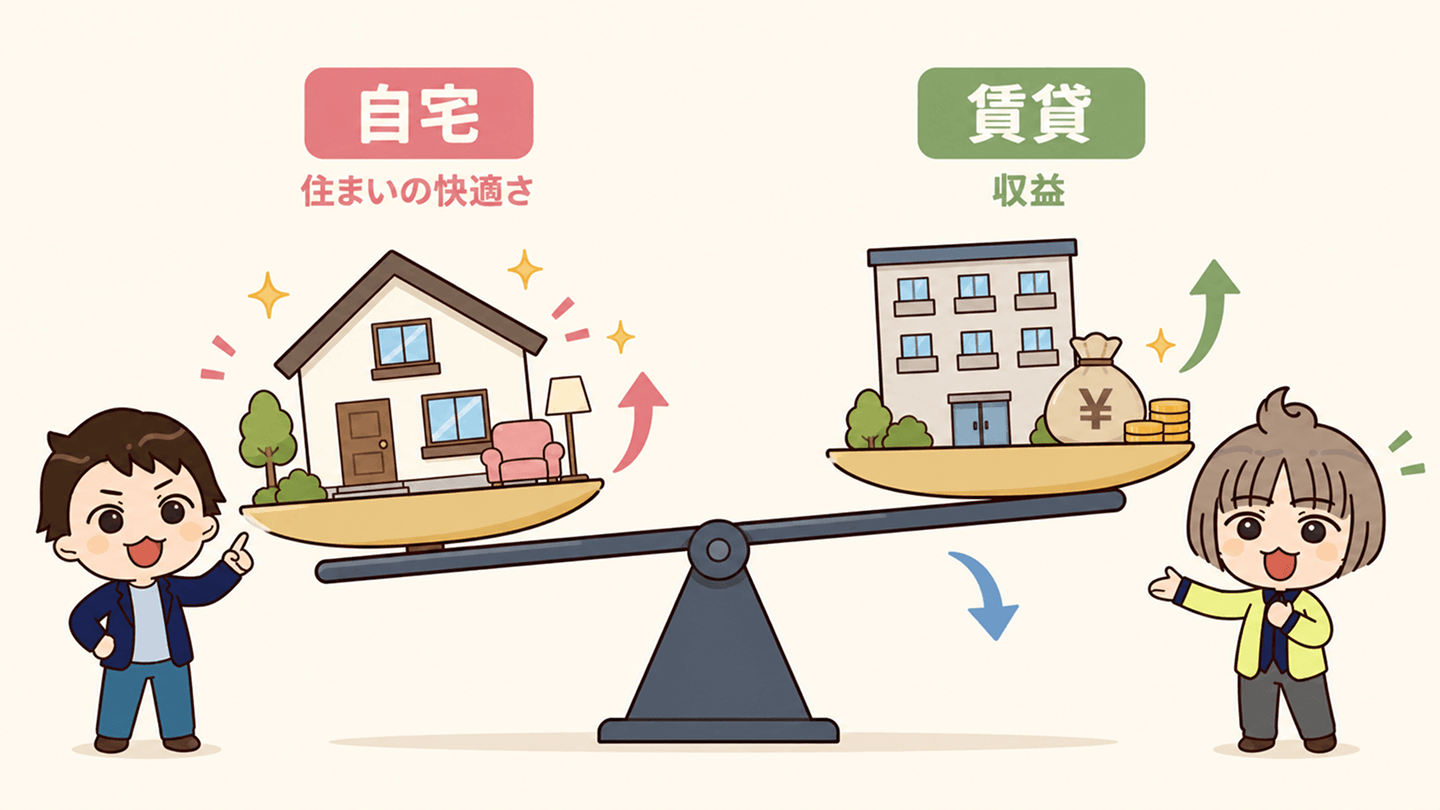
賃貸併用住宅は、ひとつの建物の中で「自分たちの住まい」と「人に貸して収益を生む賃貸」の、二つを同時に成り立たせる家です。
ところが、この二つは、同じ床面積を取り合うライバル関係にあります。
- 自宅を広く快適にすれば、賃貸に回せる面積が減って、収益は小さくなる
- 逆に賃貸を増やして収益を狙えば、自宅が狭くなり、さらに自宅が50%を下回ると金利の低い住宅ローンが使えなくなることも
つまり、「自宅も妥協したくない」「収益もしっかり出したい」を両方100点で叶えるのは、なかなか難しいんです。
しかも、どこでバランスを取るのが正解かは、エリアの家賃相場・土地の広さ・ご家族の希望によって、一軒ごとに変わります。
でも、難しいからこそ——ちゃんと考えて設計すれば、自分にとっての"ちょうどいいバランス"はきっと見つかります。
大事なのは、なんとなくで決めないこと。
「自分は住まいと収益、どちらをどれくらい優先したいのか」をはっきりさせてから動くと、ぶれずに進めます。この記事を読み進めれば、その考え方の軸がつかめますよ。
たてまる
『住まい』と『収益』、どちらを優先したいか。ここがブレていると、何社まわっても決められません。まずは自分の優先順位を、いっしょにはっきりさせましょう!
同じ家でも、費用は「どこに頼むか」で数百万円変わる
費用の話に戻って、もうひとつ大事なことを。
実は、同じくらいの規模・同じような希望でも、依頼する会社によって見積もりは数百万円、場合によってはそれ以上違ってくることがあります。
おうちキャンバスのご相談でも、「大手数社で相見積もりを取ったら、どこも高いうえに金額がかなりバラついて驚いた」というお話をよくうかがいます。(おうちキャンバス調べ)
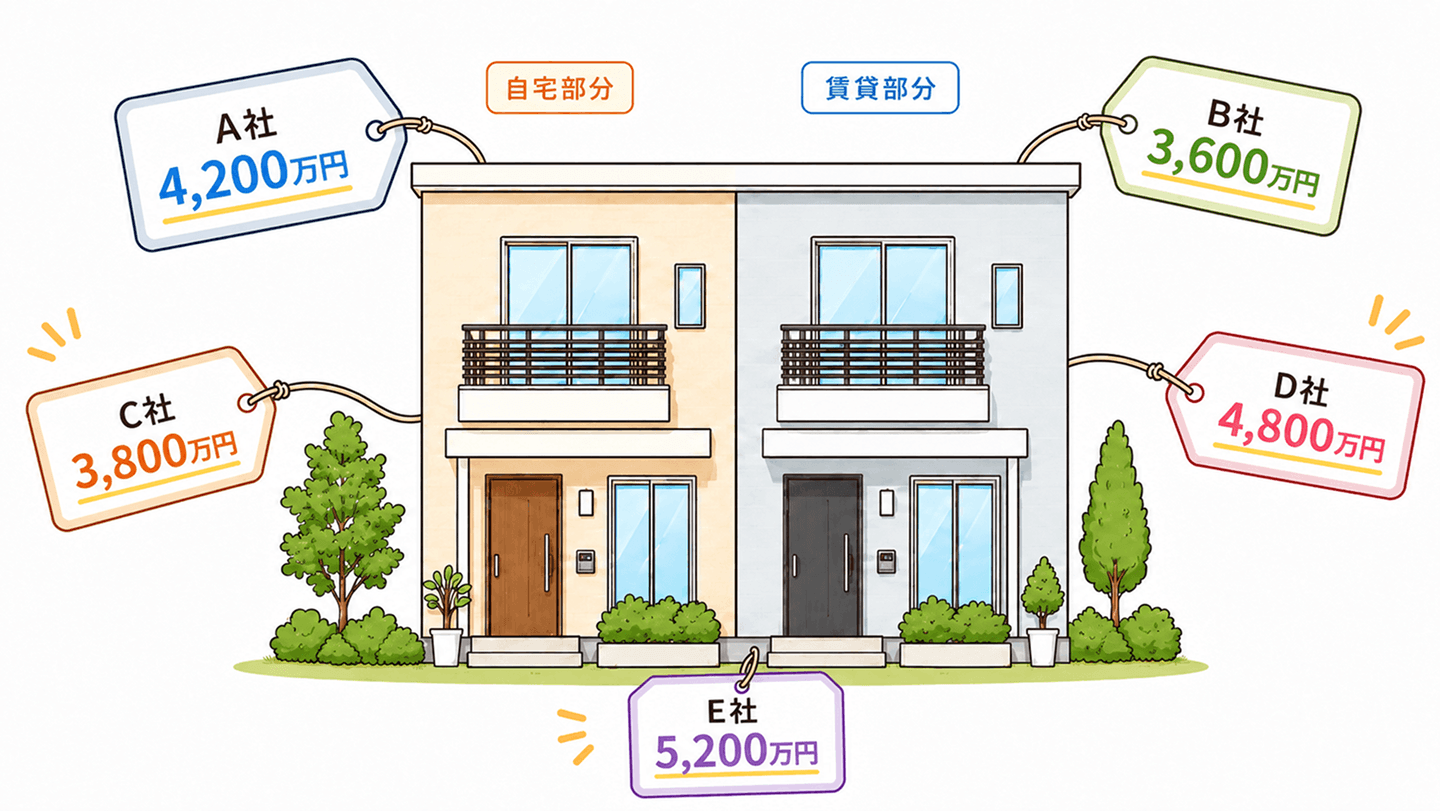
理由はシンプルで、会社ごとに使う構造・標準仕様・ブランドにかかるコストが違うからです。
CMなどでよく見る大手は、安心感や手厚い保証が魅力ですが、全国規模の広告費やモデルハウスの維持費が価格に乗りやすい傾向があります。
一方で、品質やデザインは保ちつつ、こうしたコストを抑えて価格を抑えやすい会社もあります。
「有名な大手だけで相見積もり」をすると、どうしても"高い会社同士の比較"になり、費用の選択肢を自分で狭めてしまいがちなんです。
ですので、費用を抑えるいちばんの近道は、値切ることではなく「自分に合う価格帯の会社を最初に選ぶ」こと。
賃貸併用住宅に対応できるハウスメーカーは、価格帯も得意分野もさまざま。
たくさんの会社の中から、自分に合う数社をどう絞ればいいのか——その具体的な方法は、姉妹記事でじっくり解説しています。
▼ 賃貸併用住宅のハウスメーカーはどう選ぶ?「大手は高い・専門業者は不安」を抜け出す4タイプの絞り方
あなたは「儲かる側」?土地と立地で決まる4タイプ
賃貸併用住宅で収益が出るかどうかは、つきつめると「土地を持っているか」×「家賃の取れるエリアか(=地価の高いエリアか)」の組み合わせでほぼ決まります。
4つのタイプで見てみましょう。
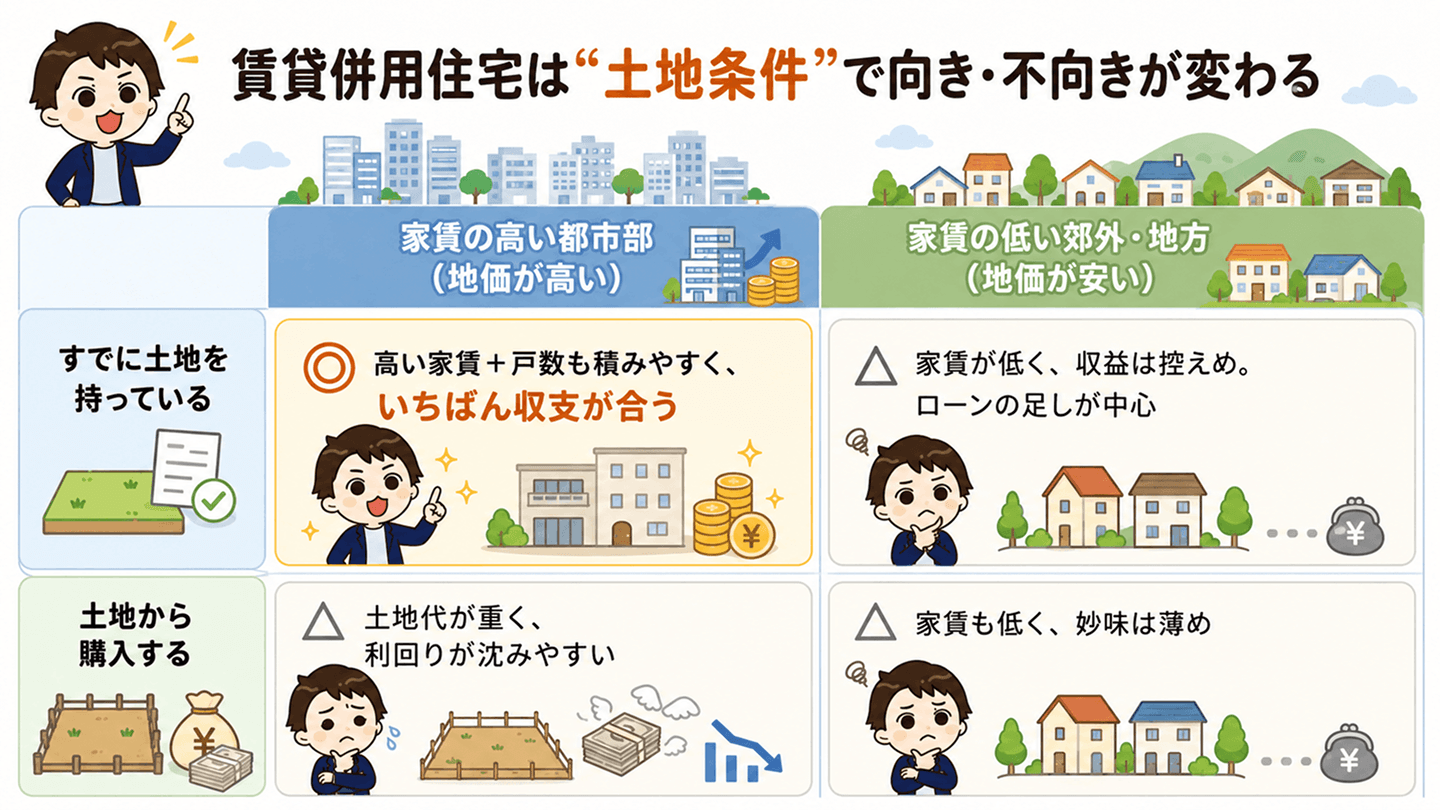
ポイントは、左上の「家賃の取れるエリアに、すでに土地を持っている人」が、賃貸併用住宅のいちばんの適任だということ。
家賃の高いエリアは容積率にも余裕があることが多く、上に積んで賃貸戸数を増やしやすいので、家賃単価と戸数の両方で有利になります。
ここでいう「家賃が取れるエリア」とは、周辺の似た条件の賃貸がしっかり埋まっていて、相応の家賃で貸せる場所のこと。
一般には、駅近や賃貸需要の安定した都市部ほど有利で、郊外や地方では立地をよく見極める必要があります。
具体的にいくらなら収支が合うかは、家賃の額そのものより「その家賃で毎月のローン返済の何割をまかなえるか」で決まります(くわしくは後半でお伝えします)。
逆に、地価が高くても「土地から買う」場合は、土地代が重く収支のハードルが上がります。
「土地を持っている前提」が、賃貸併用住宅を考えるうえでの大きな分かれ目なんですね。
郊外・地価が低いエリアに土地をお持ちの方へ
ここは、特に正直にお伝えしたいところです。
住宅アドバイザー 鎌田
(宅地建物取引士)
(宅地建物取引士)
率直にお話しします。お持ちの土地が、家賃をそれほど高く取れないエリアだと、賃貸併用住宅で大きく儲けるのは、なかなか難しいのが実際のところです。
ここで気をつけたいのが、それでも無理に賃貸併用住宅にしてしまうケース。①一般的な注文住宅より建築費は高くつくのに、②家賃が低くて借り手も付きにくく収益はほとんど出ず、③おまけに賃貸ぶんだけ自宅も狭くなって、住まいのこだわりも我慢する——という、"三重の不満"を抱えてしまうことがあるんです。
それなら、同じ予算で、心から満足できる注文住宅を建てたほうが、ずっと幸せかもしれません。賃貸併用が向いているのか、それとも注文住宅か。どちらがあなたに合うか、いっしょに正直に見ていきましょう。
収益で失敗しないコツ|「家賃だけでローンを払いきる」は計算してから
ここが、この記事でいちばんお伝えしたいところです。
賃貸併用住宅というと、「家賃収入でローンの負担がほとんどなくなる」というイメージが人気ですよね。広告やCMでも、そんなうれしい面が前向きに紹介されています。
もちろん、投資として空室まで見込んだ収支をきちんと計算できる方なら、それを狙う設計もアリです。
ただ、そこまで詰めずに「家賃だけで返済をまかなえるはず」と考えて進めると、思わぬ落とし穴にはまりやすい——これが正直なところなんです。
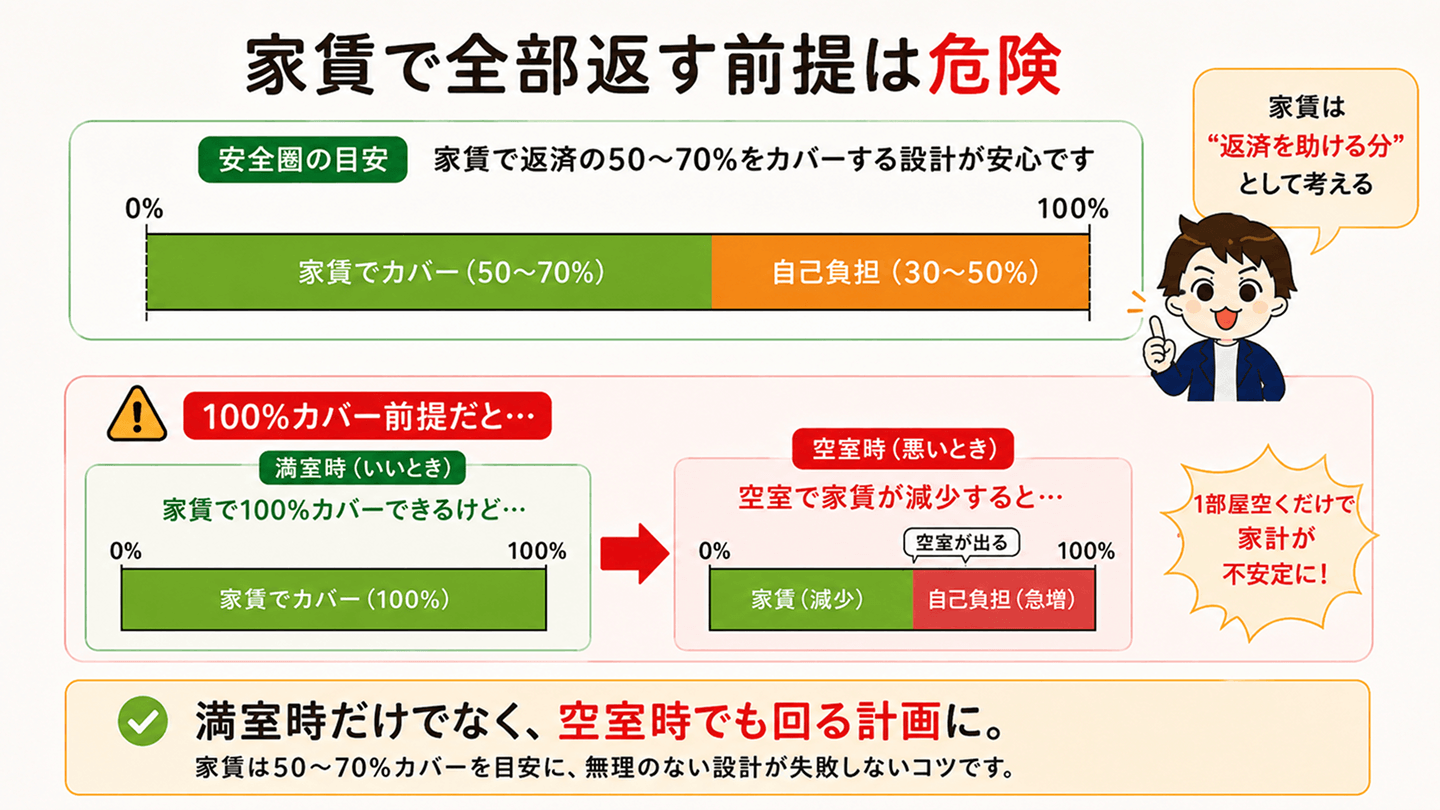
「家賃で返済の50〜70%カバー」が、ひとつの安全圏
なぜ「家賃だけで100%まかなう」のを前提にすると危ういのか。
家賃で返済を100%賄おうとすると、賃貸部分をできるだけ広く・戸数を多くする必要があります。すると、こんなことが起きやすくなります。
- 空室に弱くなる:返済を家賃に頼りきっているので、1部屋でも空くと、とたんに自分の持ち出しが増えてしまう
- 自宅が狭くなる/住宅ローンが使えなくなる:賃貸を増やすほど自宅が50%を下回り、金利の低い住宅ローンが使えなくなることも
そこで、計算に自信がない方に一つの目安としておすすめなのが、「家賃収入が、毎月のローン返済額の50〜70%をカバーする」くらいの設計です。
家賃は"返済を助けてくれるボーナス"くらいに考えておく。こうしておけば、多少の空室が出ても家計は破綻しません。
「いい数字のとき(満室)」だけでなく「悪い数字のとき(空室)」でも回る計画にしておくと、安心して長く暮らせます。
実際、土地30坪に3階建てで自宅+賃貸2戸ほどを建てたモデルでも、満室時には毎月の住宅費の負担が大きく下がり、空室が出ても無理なく回る、という試算もあります。
大きく建てて収益を最大化するより、「身の丈に合った規模で、家賃に頼りすぎない」ほうが、結果的に安心なケースが多いんですね。
住宅アドバイザー 鎌田
(宅地建物取引士)
(宅地建物取引士)
大事なのは、満室前提の、うまくいくときだけの試算"だけ"で決めないこと。ご相談では、わざと『1部屋空いたら?』『家賃が下がったら?』という厳しめのケースでも暮らしが回るかを、いっしょに確認します。逆に、そこまで計算したうえで"攻める"と判断するなら、それは立派な戦略。要は、数字を見ないまま期待だけで突っ走るのが危ない、というだけなんです。
利回りの目安と、見落としがちな費用
利回りは、自宅部分(家賃の出ない部分)があるぶん通常の賃貸より低く、実質3〜5%前後が目安です。
また、家賃でローン返済を賄えても、固定資産税・管理委託料(家賃の5%程度)・修繕積立(家賃の10〜15%程度)などは別途かかり続けます。
数字を細かく追うよりも、「空室が出ても無理なく回るか」を基準に考えるのが、いちばん失敗しにくい方法ですよ。
「家賃を保証してくれる会社もあるのでは?」と思った方へ
「空室でも家賃を保証します」というサブリース(一括借り上げ)は、大手のハウスメーカーでも用意されている、一般的な仕組みです。空室の不安がやわらぐ、心強い制度ですよね。
ただ、ひとつ知っておいていただきたいのは、この「保証」は、ずっと同じ金額が続くものではないということ。
保証される家賃は数年ごとに見直され、周辺の家賃相場が下がれば、減額をお願いされることもあります。
これは大手メーカー自身も「家賃保証は一定期間のもの」と案内しているポイントで、国も契約前の確認を呼びかけています。
ですので、「保証があるから大丈夫」と考えるよりも、まずは空室が出ても無理なく回る計画を立てて、サブリースはあくまで"お守り"として考える——この順番が安心ですよ。
費用と手取りを左右する「土地・ローン・税制」の前提
手取りに直結する、お金まわりの大事な前提をお伝えします。
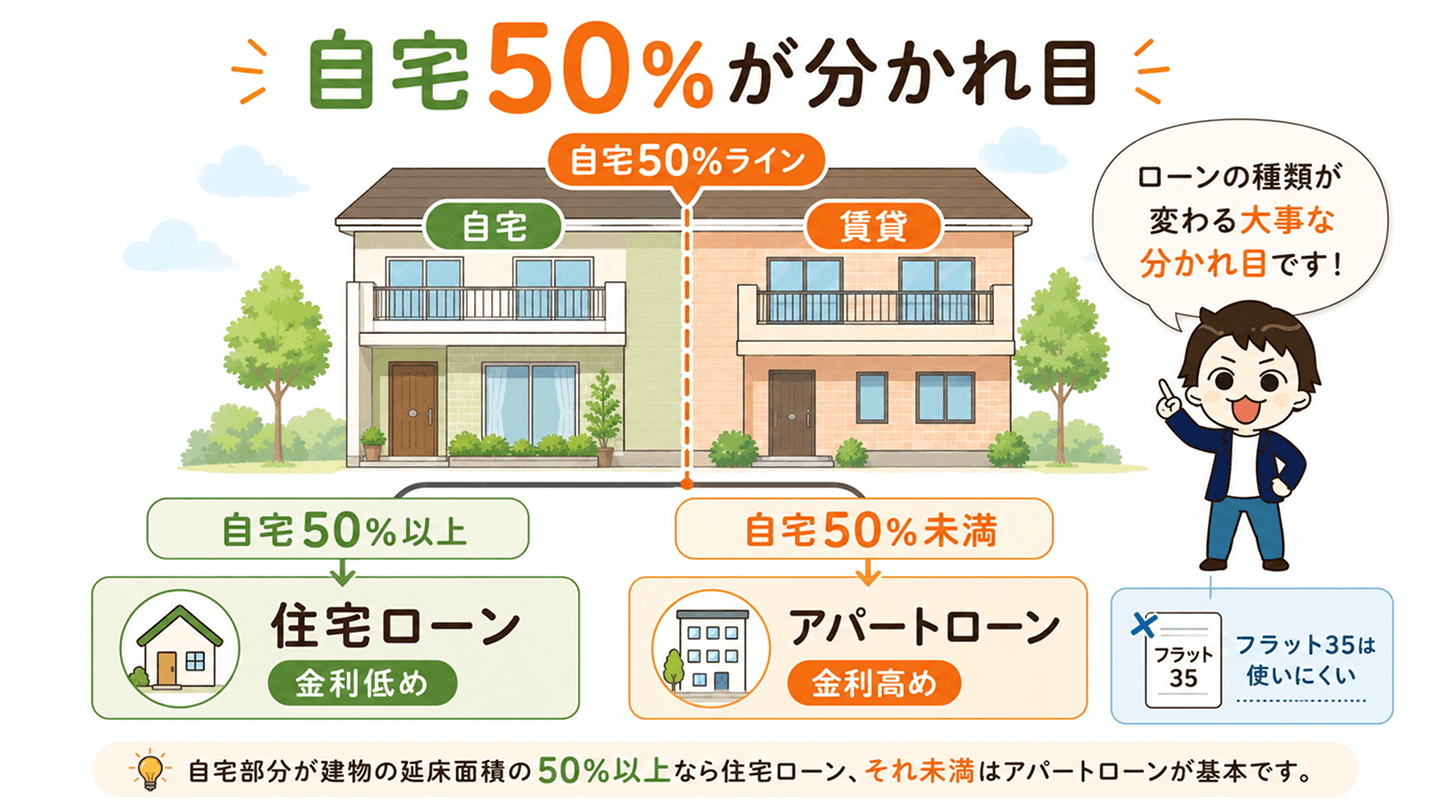
自宅が50%以上かどうかで、ローンの種類・金利が変わる
賃貸併用住宅のローンで、いちばん大きな分かれ目がこれです。
金利の低い住宅ローンを使うには、建物の延べ床面積のうち、自宅部分が50%以上であることが、多くの金融機関で条件とされています。
賃貸を増やして自宅が50%を下回ると、賃貸部分には事業用ローン(アパートローン)が必要になることがあり、こちらは住宅ローンより金利が高めです。
さらに、賃貸併用住宅では長期固定の「フラット35」は基本的に使いにくい、という点も知っておくと安心です。
つまり、「収益を増やしたいから賃貸を広げる」と「金利の低いローンを使いたいから自宅を50%以上に保つ」は、引っぱり合いの関係。
「住まいと収益の両取りが難しい」は、ローンの面でもこうして表れるんですね。ここをどうバランスさせるかは、自己判断が難しいところ。プロといっしょに考えると失敗が減りますよ。
失敗しない最短ルートは「納得してから始める」こと
ここまで読んで、「費用の目安は分かったけれど、自分の土地だと結局いくらで、どんなバランスがいいの?」と感じた方も多いと思います。それは、とても自然な疑問です。
なぜなら、費用も収益も、「立地」と「原価(どんな家を建てるか)」をセットにしないと、正確な数字は出せないからです。
そして賃貸併用住宅は「住まいと収益のバランス」をどう取るかが一軒ごとに違います。ネットの平均値だけでは、あなたの土地の"本当の答え"は分からないんですね。
相談先ごとの特徴を整理すると、こうなります。
| 相談先 | 特徴 |
|---|---|
| 一括見積もりサイト | スピーディーだが、お金(数字)中心の比較になりやすい |
| ハウスメーカーに直接 | くわしく聞けるが、その会社の視点・前提での試算になりがち |
| 賃貸併用に対応していない相談窓口 | 住まいの相談はできても、収益・利回りの相談には対応しきれないことがある |
| おうちキャンバス(中立の第三者) | 特定の会社を売らない立場で、費用も収益も率直にお伝えできる |
おうちキャンバスが大切にしているのは、「賃貸併用住宅をすすめること」ではありません。
家は、人生で一度あるかどうかの大きな買い物です。だからこそ、「そもそも、なぜ賃貸併用住宅が気になったのか」というところから、相談員が親身にお話をうかがいます。
そのうえで、賃貸併用がぴったりならその方向で、収支が合わなさそうなら「無理せず注文住宅で満足のいくお家を」という選択も、対等にご提案します。注文住宅へのご相談も、もちろん大歓迎ですよ。
焦って動き出す前に、全部に納得してから検討を始めるほうが、ずっと後悔が少ないんです。
まずは、無料で話を聞いてみませんか?
賃貸併用住宅は、ひとりで調べきるには考えることが多すぎる家づくりです。ハウスメーカーをまわり始める前に、まず中立の専門家といっしょに、費用も収益も整理してみましょう。
ご相談はすべて無料。「自分に向いているか分からない」という段階でも大歓迎です。
「まだ相談はちょっと、まずは自分で雰囲気をつかみたい」という方は、外観を選ぶだけの無料診断から。賃貸併用に対応できるメーカーの個性のあたりをつけられますよ。
賃貸併用住宅の費用・収益・よくある質問(FAQ)
Q. 賃貸併用住宅は、いくらくらいから建てられますか?
土地をお持ちの場合、しっかりした木造のハウスメーカーで30〜40坪ほどなら、付帯工事費・諸費用まで含めておおよそ3,600〜5,200万円が目安です(おうちキャンバスの成約データに基づく概算)。
賃貸の戸数・構造・仕様・エリアによって大きく変わるので、正確な金額はプランとセットで見積もるのがいちばんです。
Q. 家賃収入でローンは全額まかなえますか?
「まかなえる場合もある」のが正直なところです。
ただし、それを前提にするには、空室が出たときの収支まで自分で計算できることが大切。計算に自信がなければ、「家賃が返済の50〜70%をカバーする」くらいの、空室が出ても破綻しない設計が安全圏です。投資として数字を詰められる方なら、もっと攻めた設計も選択肢になります。
Q. 自宅も賃貸も、両方こだわるのは難しいですか?
同じ建物の中で床面積を取り合うため、両方を100点で叶えるのは簡単ではありません。
まずは「自宅の広さ」と「収益」のどちらを優先したいかをはっきりさせるのが、後悔しないコツです。
そして、自宅にこだわりたいなら、賃貸専用の建築会社ではなく、一般の注文住宅を数多く手がけているハウスメーカーを選ぶのがおすすめ。住まいづくりのノウハウが豊富なので、自宅部分のこだわりもしっかり活かせますよ。
どの会社がそれにあたるかも、中立の専門家といっしょに整理すると、ぐっと決めやすくなります。
Q. 30坪でも賃貸併用住宅はできますか?
できます。ただし「30坪」が土地の広さか建物(延床)の広さかで、話が変わります。
土地30坪の場合、建てられる規模はエリアの建ぺい率・容積率しだい。たとえば建ぺい率60%・容積率150%のエリアなら、3階建てなどで賃貸を複数戸とれることもあります(角地ならさらに有利)。
一方、建物(延床)が30〜40坪だと、自宅を確保すると賃貸は1戸ほどが目安で、収益は控えめになります。
いずれにせよ、戸数を増やすほど自宅が50%を下回り住宅ローンが使えなくなることもあるので、自分の土地で何戸とれるかは、プランで確認するのが確実です。
まとめ
賃貸併用住宅の費用と収益は、次の3つを押さえれば大きく外しません。
- 総額の目安は、しっかりした木造のハウスメーカーで「50坪なら約6,000万円台、3階建て・賃貸3戸クラス(約78坪)なら約9,800万円〜」(坪単価120〜130万円ほどの目安。自宅も収益も満足させるには、ある程度の規模が必要です)
- 賃貸併用住宅は「住まい」と「収益」の両取りが難しい家。難しいからこそ、自分の優先順位と考え方を整えてから動くのが近道
- 収益は「家賃だけでローンを払いきる」を前提にしないのが無難(計算に自信があるなら攻めるのもアリ)。プロの安全圏は「家賃が返済の50〜70%をカバー」。家賃はボーナス、空室でも破綻しない計画を
| 項目 | 目安 |
|---|---|
| 総額(しっかりした木造・土地別) | 30〜40坪 約3,600〜5,200万/50坪 約6,000〜6,500万/78坪・3階建て 約9,800万〜 |
| 坪単価 | 約120〜130万円(おうちキャンバスの成約データ・木造のハウスメーカー基準) |
| 費用の内訳 | 本体約70%/付帯約15〜20%/諸費用約10〜15% |
| 収益設計の安全圏 | 家賃が毎月のローン返済の50〜70%をカバー |
| 利回り(実質) | 通常の賃貸より低めの3〜5%前後 |
「自分の土地だと、結局いくらで、どんなバランスがいいの?」と迷ったら、まずは気軽に無料相談を使ってみてくださいね。中立の立場で、費用も収益も正直にお伝えします。
監修者からのひとこと
住宅アドバイザー(宅地建物取引士)
鎌田
おうちキャンバスの住宅アドバイザーとして、これまで賃貸併用住宅を含む500件以上のご相談に対応してきました。特定のメーカーを売らない中立の立場で、各社の費用・収益・リスクを比較しながら、お客様の意思決定をサポートしています。賃貸併用住宅は、向き不向きがはっきり分かれる家。だからこそ、走り出す前に一度、第三者の目で冷静に見極めることをおすすめします。
オンライン相談の流れ・詳細賃貸併用住宅を、もっと知る
選び方と後悔ポイントもあわせて読むと、判断に必要な知識がひと通りそろいます。



監修者からのひとこと
費用や利回りの数字は、あくまで"地図"です。最後に大事なのは、その数字があなたの土地・立地で本当に成り立つかどうか。賃貸併用住宅は『住まい』と『収益』の両方を考える、ちょっと特別な家づくりです。家賃をあてにしすぎず、ご自身に合った形を——堅実にいくのも、計算して攻めるのも、あなた次第。私たちのような中立の第三者といっしょに見つけてくださいね。はなまるな家を、いっしょにたてましょう🌸
オンライン相談の流れ・詳細