
更新日:
住宅価格の高騰で家が買えない…2030年には安くなる?今買う・待つの判断基準
住宅価格の高騰に、住宅ローン金利の上昇。ニュースを見るたび、家づくりへの不安が膨らみますよね。
「もう少し貯めてからと思っていたけど、今動くべき?」
「このままでは、自分たちには買えなくなるかも……」
この記事では、住宅価格が高騰している背景と、全国の世帯数がピークを迎えると推計されている2030年に向けた市場の見通しを解説。「2030年まで待てば安く買えるのか」という疑問を整理します。
さらに、同じ家族の「今買う場合」と「3年待つ場合」を比較。家賃や貯蓄、ローンの完済年齢、子どもの成長も含めて、購入時期を考えるポイントを整理します。
今の価格を見て「注文住宅は無理」と感じていても、1社の概算だけで諦める必要はありません。
ハウスメーカーや商品を変える。土地の条件を広げる。必要な広さを考え直す。同じ予算でも、希望を叶える方法は変わります。
予算を増やしたり、欲しい設備を削ったりする前に。今の条件でどこまで実現できるか、具体的な見直し方も見ていきましょう。
この記事の執筆者:たてまる
誰もが「はなまるな家」を建てられるよう、客観的な立場から注文住宅・ハウスメーカー選びの情報を発信する注文住宅の専門家。SNS総フォロワー数は43.1万人(2026年11月時点)。全国各地の住宅展示場に足を運び、各ハウスメーカーへの取材で得た一次情報をもとに、正確な情報を届けている。
その傍ら、住宅アドバイザーとしてオンライン相談も実施し、一人ひとりが予算内で理想の家を建てられるようサポート。希望者には、自信を持っておすすめできる「ハウスメーカーの優秀な営業担当」を紹介している。
独自開発したハウスメーカー診断ツールは累計12万回以上利用され、多くの家づくり検討者に活用されている。オンライン相談会の利用者アンケート(有効回答1,753件)では、回答者の約96.5%が「家づくりの役に立ったため、同じように悩む知人にもすすめたい」と回答している※。

🏆 Amazon 家づくり部門 ベストセラー1位を獲得!
2025年1月24日調べ
図解でわかる!理想の家づくり超入門
家づくりの疑問を図解でやさしく解説。知識ゼロでも理想の住まいづくりを始められる一冊です。
※調査概要|2025年6月15日〜2026年6月15日/有効回答1,753件(オンライン相談後アンケート)/満足度スコア7以上の割合(1,692/1,753=約96.5%)
↓ 好みの外観を選択して Web診断スタート ↓
住宅価格の高騰はいつまで?今後下がる可能性をどう考える?
「少し待てば、今より安く買えるかも」。購入を急ぐ前に、確かめたいところですよね。
しかし住宅価格の見通しは、建物・土地・地域によって異なります。全国一律に「この年まで待てば安くなる」とはいえません。
まずは、何が家の価格を押し上げているのか。金利は支払いにどう関わるのか。分けて見ていきましょう。
家の価格と、住宅ローンの負担を分けて見る
住宅価格や返済負担が変わる理由を、「建物の価格」「土地の価格」「ローンの負担」の3つに分けて見てみましょう。それぞれ、金額に影響する要因が異なります。
| 分けて見るもの | 金額に影響する主な要因 | 家づくりで確認すること |
|---|---|---|
| 建物の価格 | 資材費・人件費・運搬費、広さや仕様など | 希望の家を建てるのに、いくらかかるか |
| 土地の価格 | 地域の需要、駅や学校への距離、敷地条件など | 希望地域で、予算に合う土地があるか |
| ローンの負担 | 借入額・金利・返済期間など | 毎月の返済額と、返し終えるまでの総額 |
材料価格は落ち着いてきた。でも、以前の安さに戻ったわけではない
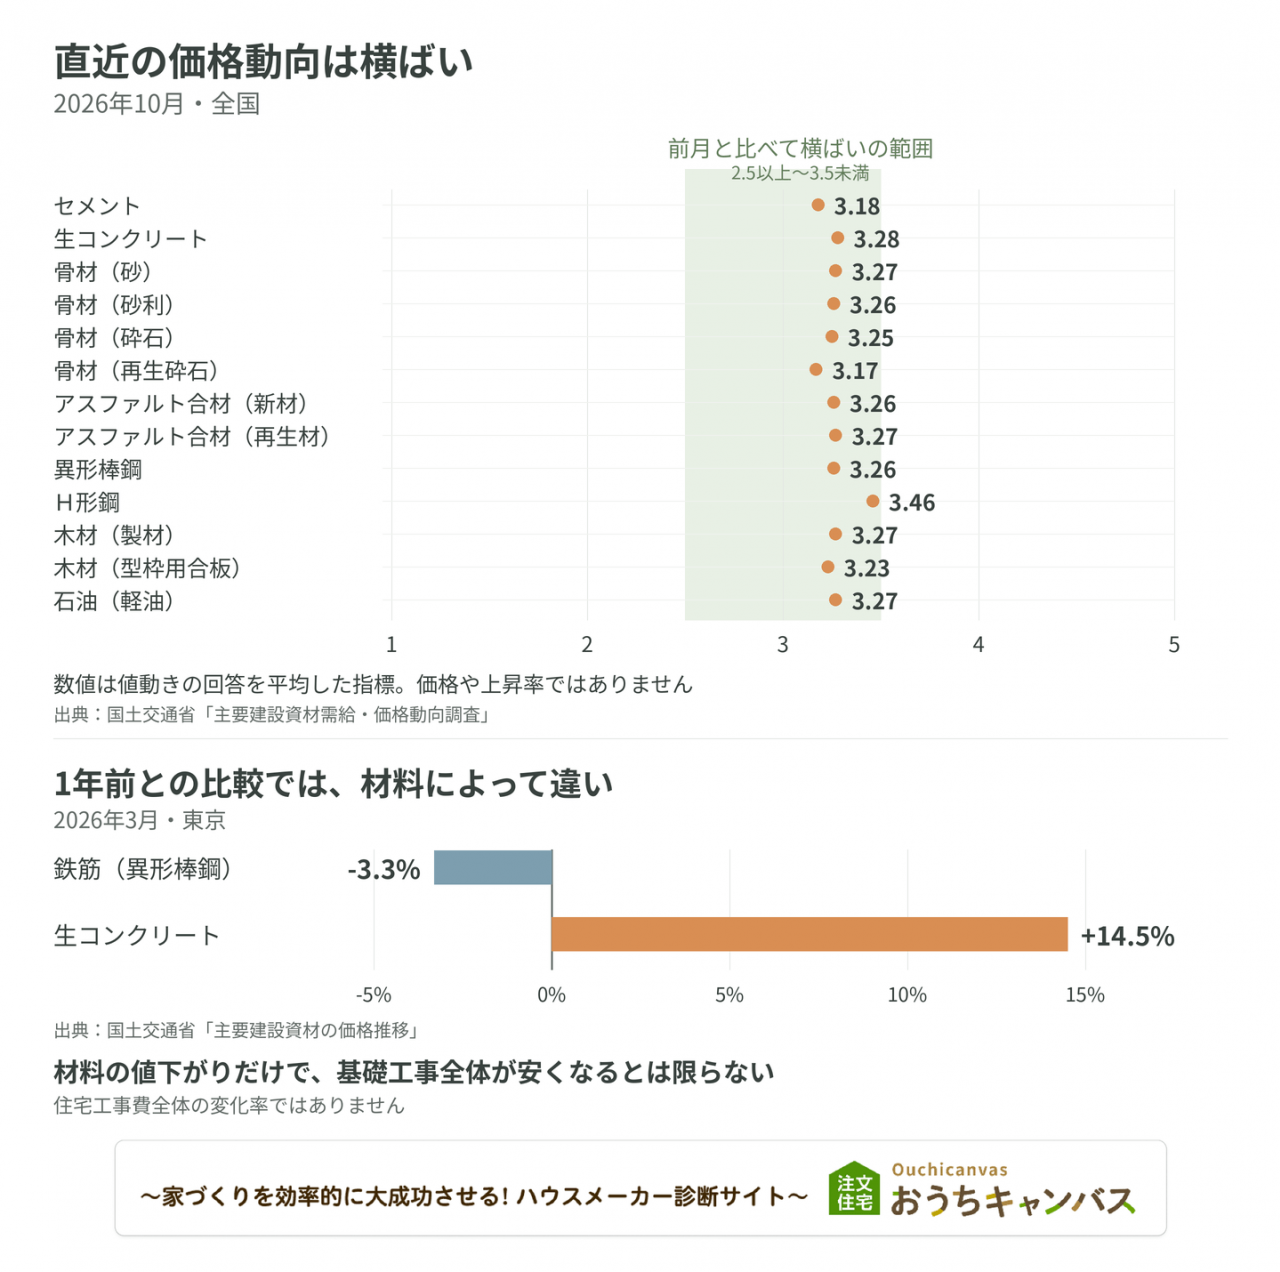
建設資材が、どれも値上がりし続けているわけではありません。国土交通省の2026年10月の調査では、調査対象の資材は全国平均では「前月と比べて横ばい」でした。
ただし、値上がりが止まっても、上がった分が元に戻ったわけではありません。
また材料ごとの違いもあります。例えば、家の基礎に使う鉄筋と生コンクリート。2026年3月の東京の価格を前年同月と比べると、動きは分かれています。
| 材料 | 前年同月からの変化 |
|---|---|
| 鉄筋(異形棒鋼) | 3.3%下落 |
| 生コンクリート | 14.5%上昇 |
※国土交通省「主要建設資材の価格推移」。東京の2026年3月と2025年3月を比較。住宅の工事費全体の変化率ではありません。
鉄筋が安くなっても、コンクリートが高くなれば、基礎工事全体が安くなるとは限らない。これが、材料の値下がりだけで建築費を判断できない理由です。
金利が上がると、同じ価格の家でも返済負担が変わる
金利が0.5ポイント違うと、毎月の返済額は約1万円変わります。これは、4,000万円を35年で借りる場合の試算です。
家の値下がりを待っていても、その間に金利が上がれば、返済負担が軽くなるとは限りません。借入額を減らせた場合も含めて、比べてみましょう。
| 比較するケース | 借入額 | 金利(年) | 毎月の返済額 |
|---|---|---|---|
| ① 基準となる条件 | 4,000万円 | 1.5% | 約12万2,500円 |
| ② 金利が0.5ポイント高い場合 | 4,000万円 | 2.0% | 約13万2,500円 |
| ③ 借入額は減るが、金利は高い場合 | 3,800万円 | 2.0% | 約12万5,900円 |
※新規借入時の条件を比べた独自試算。返済期間35年、元利均等返済、ボーナス返済なし。各金利が完済まで変わらないと仮定し、手数料等は含めていません。実際の適用金利や将来の予測を示すものではありません。
注目したいのは、①と③。借入額が200万円減っても、金利が0.5ポイント高ければ、毎月の返済は約3,400円増える計算です。
「家が安くなるか」だけでなく、「そのときの金利で、いくら返すか」。両方を確かめる必要があります。
また、変動金利を選ぶなら、購入後の金利上昇も確認したいところ。金融機関に、「今の金利」と「金利が上がった場合」の返済額を試算してもらいましょう。
「家がいくらになるか」と「毎月いくら返すか」。この2つをセットで見ることが、購入時期を考える出発点です。
値下がりの見通しは、地域や住宅の種類で異なる
ニュースで目にする「住宅価格の上昇」。その数字が、どの地域の、どんな住宅を指しているかにも注目です。
例えば、都心のマンション価格が上がっていても、自分たちが郊外で建てる注文住宅に、同じ値動きが当てはまるわけではありません。
土地の価格も、地域によって動きが違います。
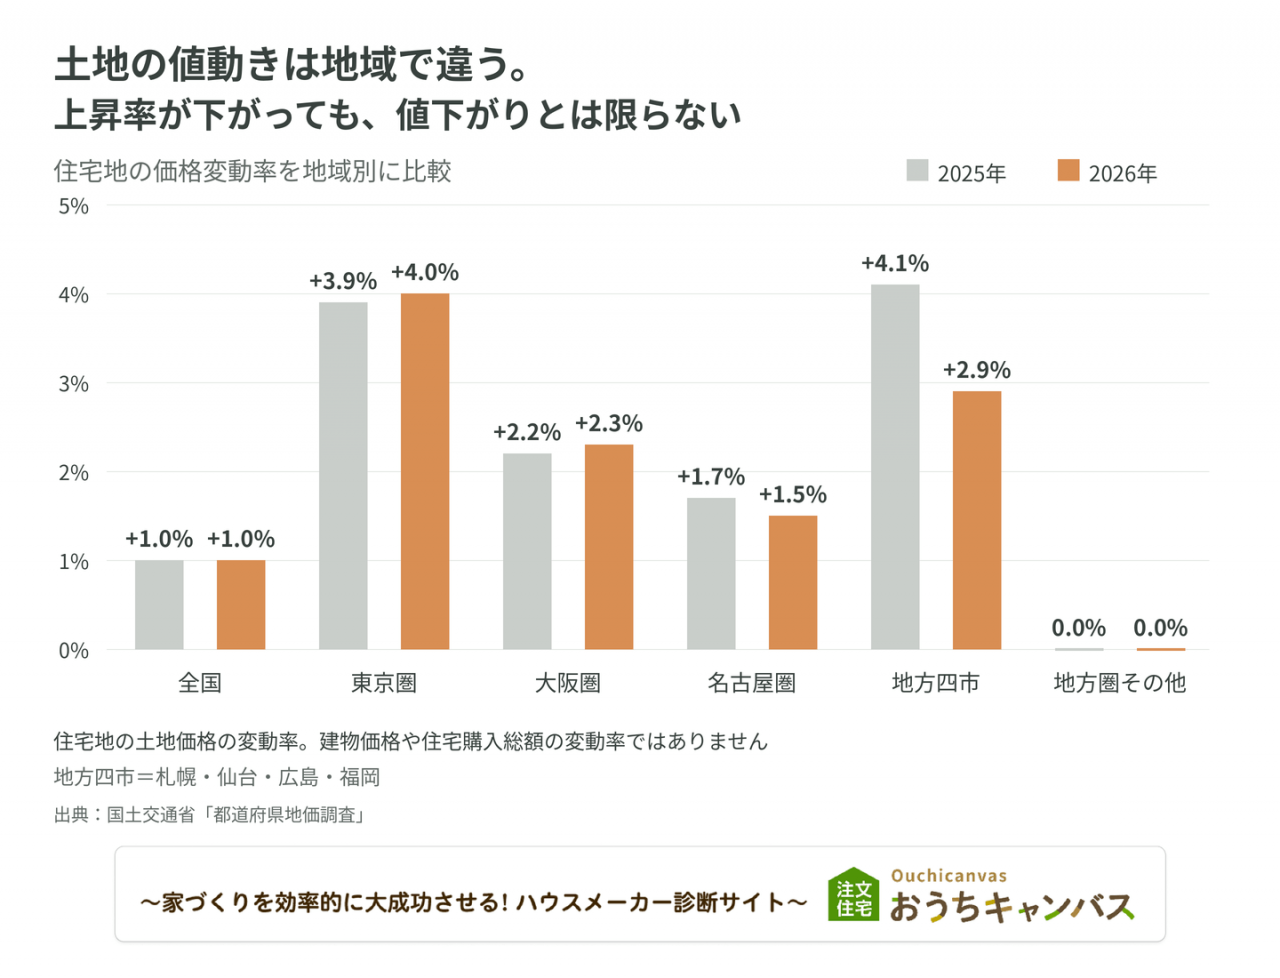
2026年9月公表の「都道府県地価調査」では、住宅地は全国平均で前年より値上がり。ただし、値上がりの勢いが強まった地域もあれば、落ち着いてきた地域もあります。
ここで気をつけたいのが、「値上がりが落ち着く」と「安くなる」は違うということ。例えば、前年は3%、今年は1%の値上がりなら、勢いは弱まっていても、土地の価格自体は上がっています。
住宅の種類によっても、価格が下がる条件は異なります。すでに建っている家の売値と、これから家を建てる費用では、値動きの理由が違うためです。
| 検討するもの | 価格が動く主な理由 | 値下がりを考えるときのポイント |
|---|---|---|
| 土地+注文住宅 | 土地は地域の需要、建物は資材費・人件費などに左右される | 土地が安くなっても、建築費まで下がるとは限らない |
| 建売住宅 | 周辺の競合物件や売れ行きなどを踏まえ、売主が販売価格を見直すことがある | 個別の値下げがあっても、地域全体の値下がりとは限らない |
| 中古住宅 | 地域の需要に加え、築年数や建物の状態、売主の事情などで売値が変わる | 売値が下がっても、必要な改修費まで含めると割安とは限らない |
例えば、近所の建売住宅が値下げされても、同じ場所に注文住宅を建てる費用まで安くなったわけではありません。
注文住宅を考えているなら、見たいのは「希望地域の土地が安くなる余地」と「建築費の動き」。この2つを分けて確認すると、何を期待して待つのかが具体的になります。
2030年に世帯数がピークを迎えると、家は買いやすくなる?
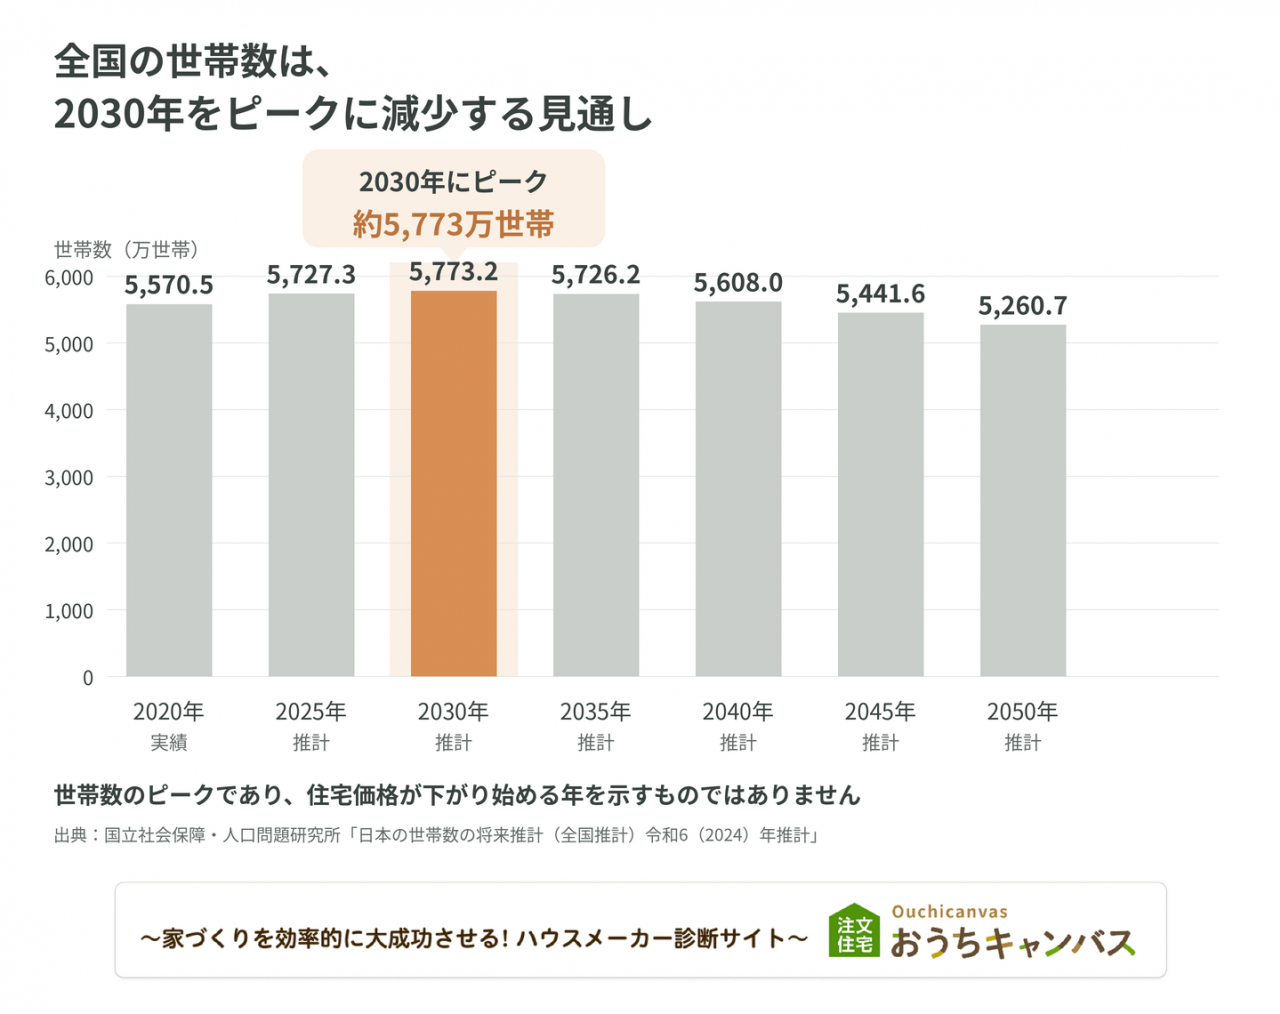
国立社会保障・人口問題研究所が公表した、2024年推計の「日本の世帯数の将来推計」。
全国の世帯数は、2030年の約5,773万世帯をピークに、その後は減少すると見込まれています。
世帯数の減少は、住宅需要の先行きを考える材料の一つ。需要が弱まる地域では、土地や中古住宅の価格を押し下げる要因になる可能性があります。
ただし、2030年は、住宅価格が下がり始めると予測された年ではありません。
世帯数が減っても、通勤や通学に便利な場所へ需要が集まることは考えられます。また、土地が安くなっても、資材費や人件費に左右される建築費まで下がるとは限りません。
今の条件では購入後の家計が厳しいなら、無理に契約せず、準備する時間を取ることも選択肢です。ただし、2030年まで待つこと自体が、負担を軽くしてくれるわけではありません。
待つ間に貯蓄をいくら増やせるか。ほかのローンを減らせるか。その間に家族の暮らしはどう変わるか。市場の見通しに加えて、自分たちの条件がどう変わるかを比べてみましょう。
「今買う」と「3年待つ」で、家計と暮らしはどう変わる?
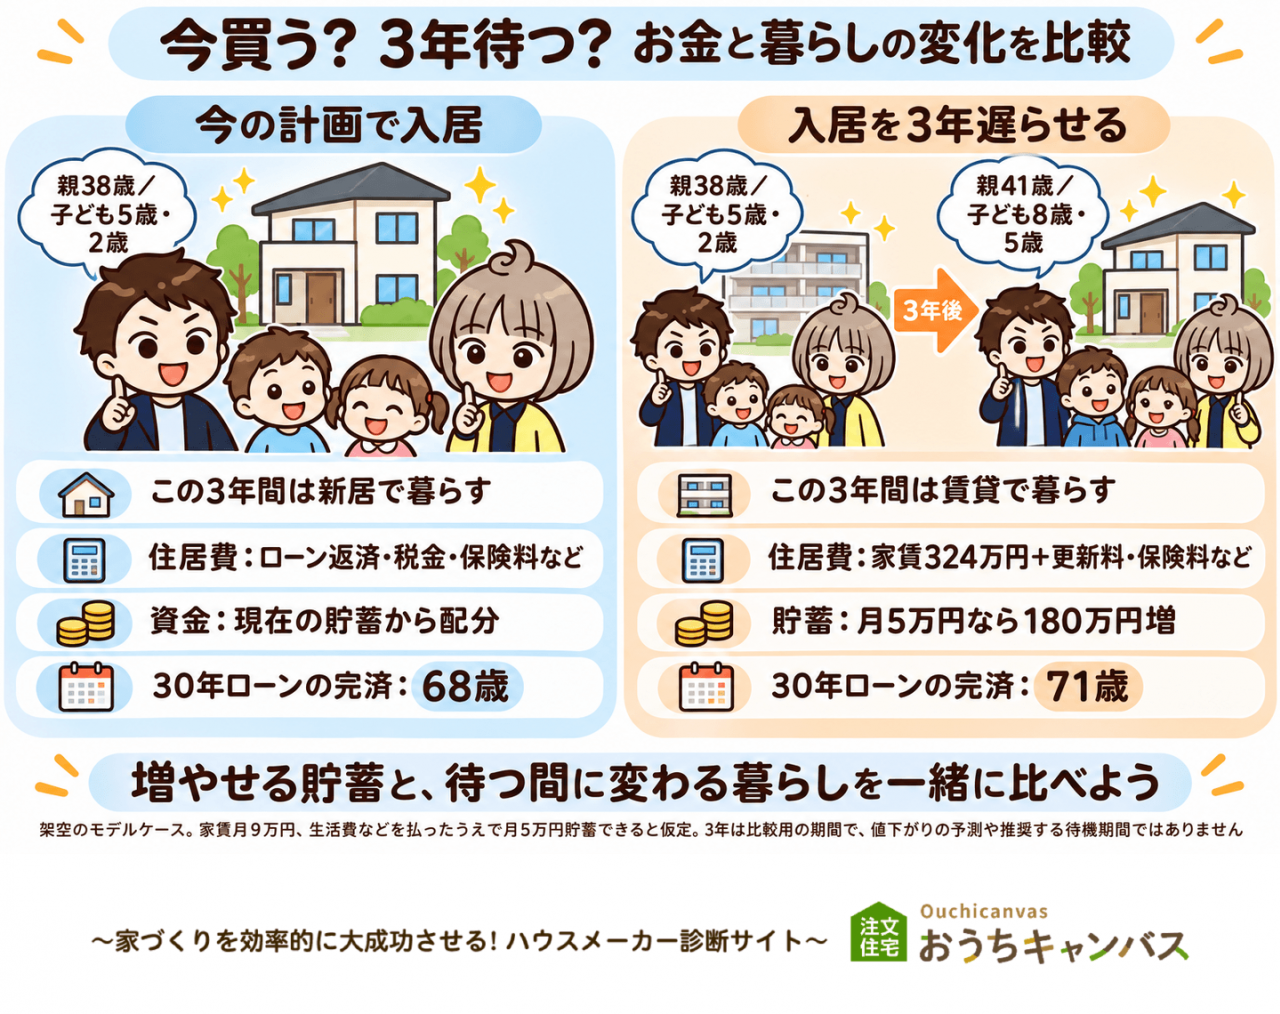
3年待てば、貯蓄を増やせるかもしれません。その一方で、家賃の支払いは続き、子どもも成長します。
比べたいのは、増やせるお金と、待つ間に変わる暮らし。同じ家族を例に、違いを見てみましょう。
夫婦と子ども2人の家族。今の計画で入居する時点を38歳とし、そこから入居を3年遅らせる場合と比べます。
ここでの「3年」は、待つことで生じる違いを見るための比較期間です。2030年に合わせたものではなく、購入を待つ期間として勧めるものでもありません。
| 比較すること | 今の計画で入居 | 入居を3年遅らせる |
|---|---|---|
| 入居時の年齢 | 38歳 | 41歳 |
| 入居時の子どもの年齢 | 5歳・2歳 | 8歳・5歳 |
| 比較開始から3年間の暮らし | 新居で暮らす | 今の賃貸住宅で暮らす |
| その3年間の住居費 | ローン返済・税金・保険料など | 家賃324万円+更新料・保険料など |
| 入居までに追加できる貯蓄 | 現在の貯蓄から資金を配分 | 月5万円貯められれば180万円増 |
| 30年ローンを組んだ場合の完済年齢 | 68歳 | 71歳 |
※架空のモデルケース。家賃は月9万円、貯蓄は家賃や生活費を払ったうえで月5万円と仮定。
待つ間の家賃と、買った後の維持費を比べる
この家族が3年間待つと、家賃の支払いは324万円。ただ、この金額だけを見て「早く買ったほうが得」とは判断できません。
購入すれば、家賃の代わりにローン返済が始まります。さらに、固定資産税や火災保険料、将来の修繕費も必要。賃貸にも持ち家にも、住み続けるためのお金がかかります。
ローンの返済額だけで、購入後の家計を考えないことが大切です。
例えば、税金と保険料を合わせて年24万円かかると仮定すると、月あたり2万円。毎月のローン返済とは別に、この分を確保します。外壁や屋根、給湯器などの修繕・交換に備えるお金も必要です。
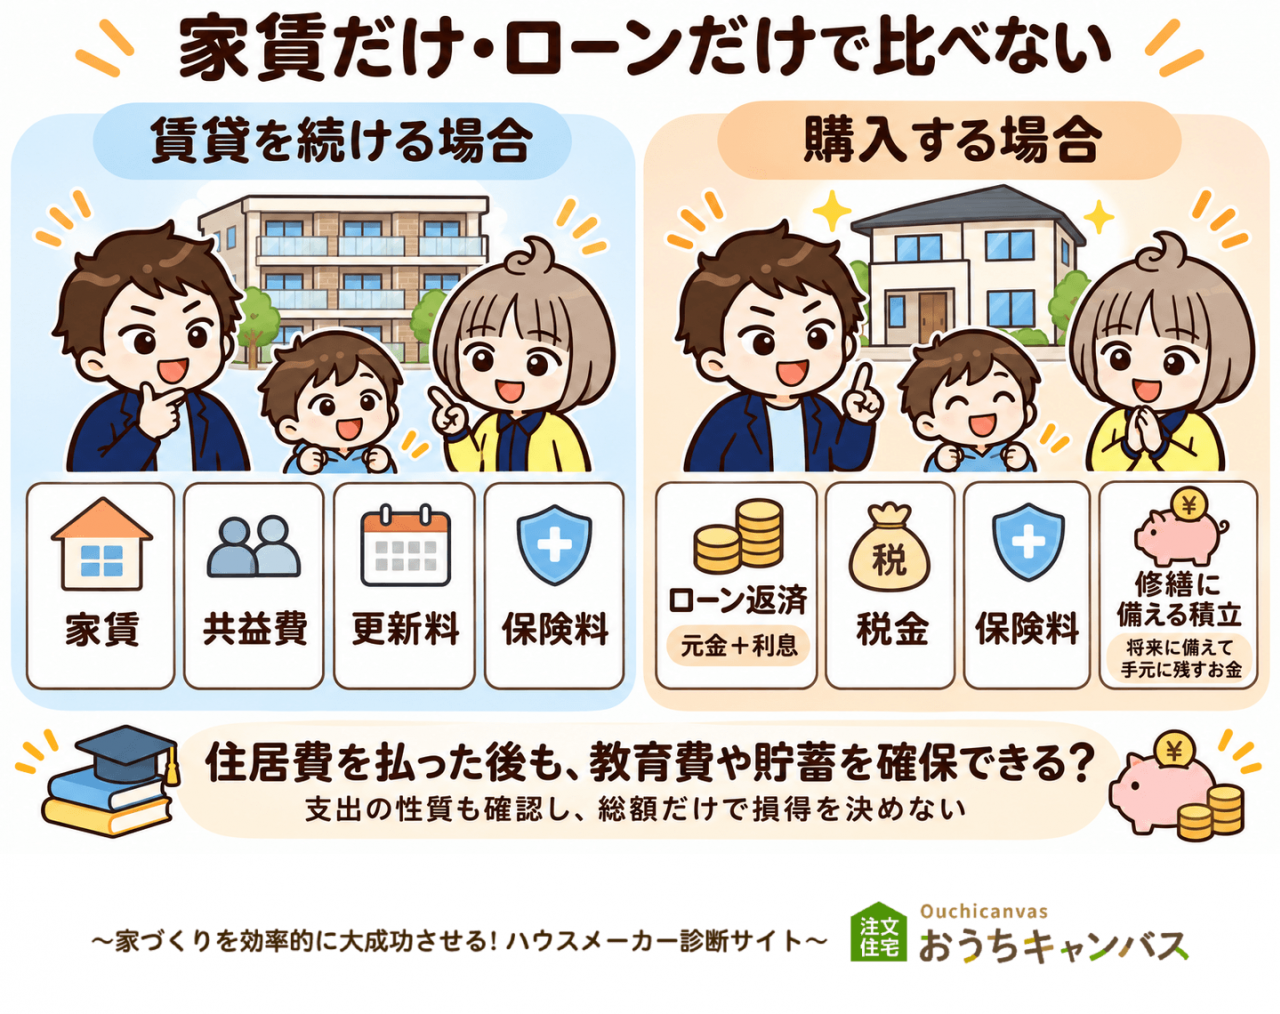
比べるときは、次のように並べると分かりやすくなります。
- 賃貸を続ける場合:家賃・共益費・更新料・保険料
- 購入する場合:ローン返済・税金・保険料・修繕に備える積立
なお、ローン返済には、借りたお金を返す「元金」と、借りるために支払う「利息」が含まれます。修繕の積立も、将来に備えて手元に残すお金。すべてを同じ性質の支出として、「総額が少ないほうがお得」と決めないようにしましょう。
家計で確かめたいのは、購入後の住居費を払っても、教育費や貯蓄を確保できるかです。
増やせる頭金と、返済期間・完済年齢を一緒に考える
月5万円の貯蓄を3年間続ければ、180万円。借入額を減らしたり、購入後の備えを厚くしたりできる金額です。
ただし、待った分だけ、ローンを借り始める年齢も上がります。
この家族なら、38歳で30年ローンを組むと、完済は68歳。41歳から同じ30年で返すと、71歳になります。同じ68歳で完済したければ、返済期間は27年です。
では、頭金を180万円増やした場合、毎月の返済はどう変わるでしょうか。
| 比較するケース | 借入額 | 返済期間 | 毎月の返済額 | 完済年齢 |
|---|---|---|---|---|
| 今、38歳から借りる | 4,000万円 | 30年 | 約14万7,800円 | 68歳 |
| 3年待ち、同じ30年で返す | 3,820万円 | 30年 | 約14万1,200円 | 71歳 |
| 3年待ち、同じ68歳で完済する | 3,820万円 | 27年 | 約15万2,700円 | 68歳 |
※独自試算。住宅取得の総額と、もともと用意している自己資金は同じと仮定。待つ場合は追加で貯めた180万円をすべて頭金に充てています。金利は全ケースで年2.0%が完済まで続くものとし、元利均等返済・ボーナス返済なし。手数料等は含みません。実際の適用金利や将来の価格を示すものではありません。
同じ30年返済なら、毎月の負担は約6,700円減ります。一方、完済年齢を68歳にそろえると、借入額が減っていても、毎月の負担は約4,800円増える計算です。
「頭金を増やせば楽になるか」は、何歳までに返すかによっても変わります。退職後も返済が続くなら、その時期の収入と生活費まで確認したいところです。
また、貯めた180万円をすべて頭金に使う必要はありません。引っ越しや家具・家電の購入、教育費、収入減への備え。購入後に必要なお金を残したうえで、頭金に回せる額を考えましょう。
子どもとの時間と、今の住まいで困っていることを整理する
お金と並んで考えたいのが、その3年間を、どこでどう暮らすかです。
モデルケースでは、入居を3年遅らせると、上の子は小学校への入学時期をまたぎます。引っ越し先によっては、転校も検討事項に。新居で子育てをしたいなら、「子どもが何歳のときに住み始めたいか」も大切な条件です。
今の住まいの困りごとも、具体的に整理してみましょう。
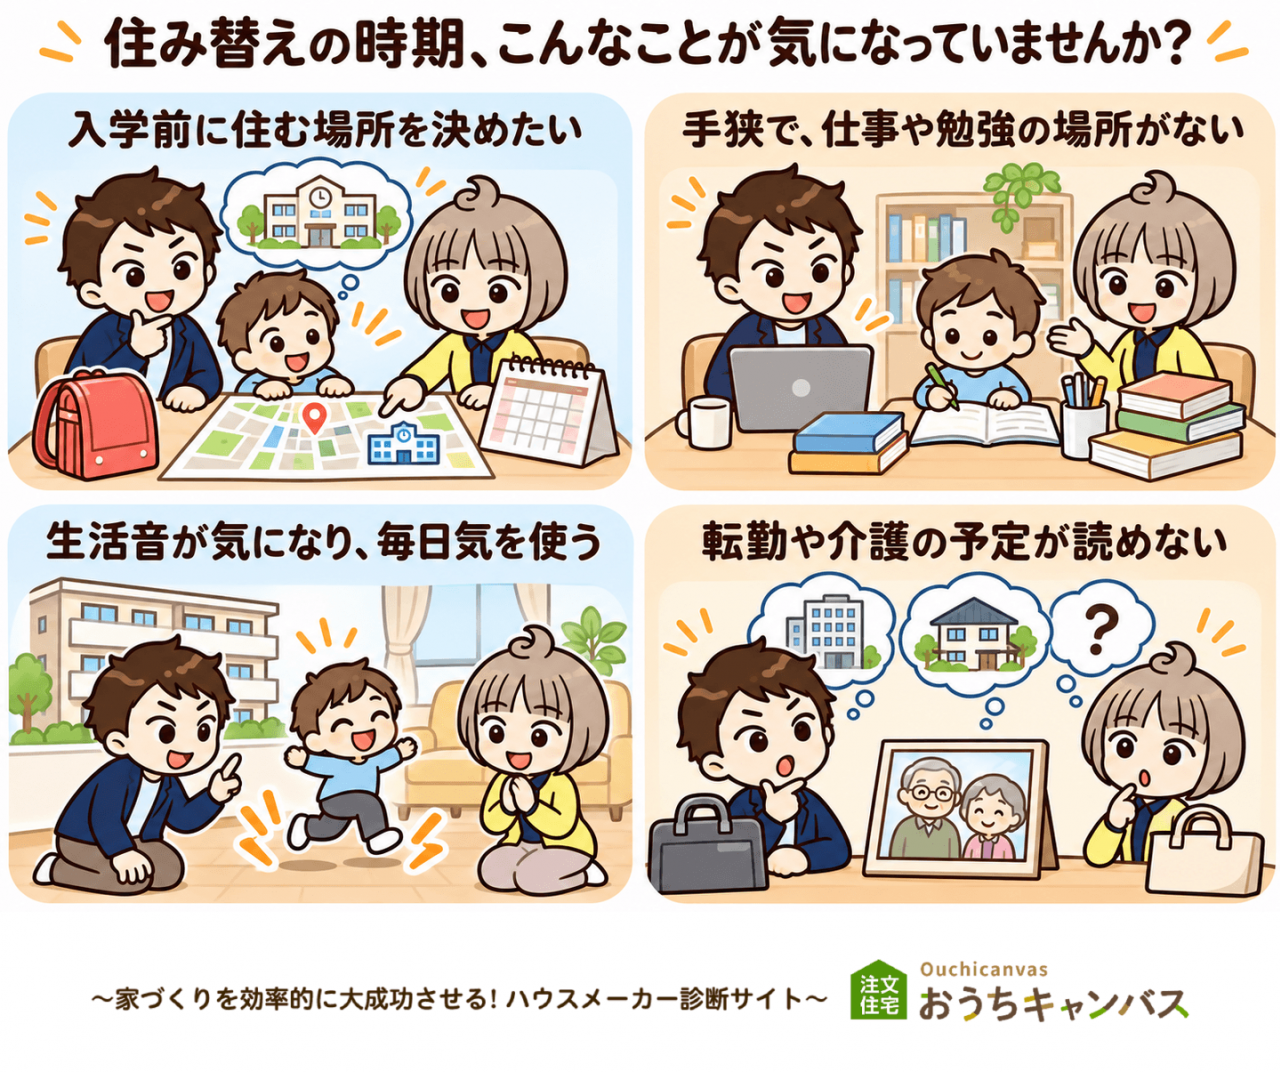
| 気になっていること | 時期を考えるために確認したいこと |
|---|---|
| 入学前に住む場所を決めたい | 希望する学区、入居までに必要な期間 |
| 手狭で、仕事や勉強の場所がない | 部屋が必要になる時期、今の家で工夫できる範囲 |
| 生活音が気になり、毎日気を使う | 家族への負担、住み替えで改善したいこと |
| 転勤や介護の予定が読めない | 住む場所を決められる時期、近くにいる必要がある人 |
入学前に引っ越したい、仕事の場所を確保したい。そんな事情は、購入時期を考える具体的な理由になります。
一方、転勤や介護の見通しが立つまで待つことにも意味があります。今の住まいで大きく困っておらず、貯蓄を着実に増やせるなら、準備に時間を使う選択もできます。
3年待って頭金を増やしても、毎月の返済が楽になるとは限りません。同じ年齢で完済しようとすれば、返済期間が短くなるためです。
待つことで増やせる貯蓄。その間に変わる返済条件と、家族の暮らし。購入時期は、この両方から考えたいところです。
購入後の住居費を無理なく払えるか。入学や仕事など、家族の予定に合う時期か。今進めるか、準備を続けるかは、この2つを軸に判断しましょう。
今の予算で、どんな家が実現できる?
待てば貯蓄は増やせる。でも、家賃や完済年齢を考えると、待つのも迷うところですよね。
判断するために、「今の予算で、希望の家がどこまで建てられるか」を確かめてみませんか。
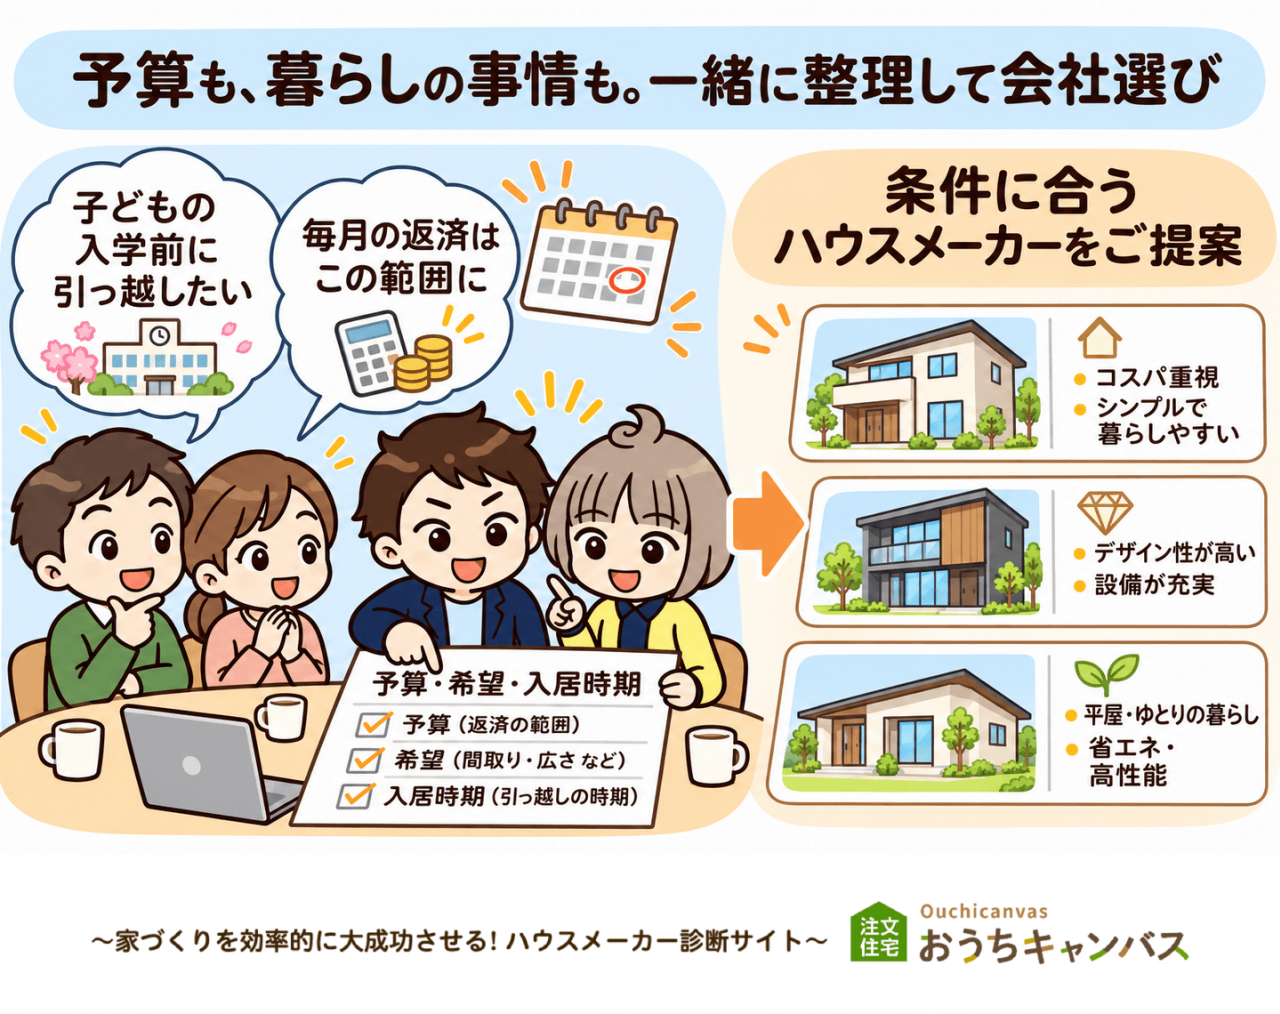
おうちキャンバスでは、アドバイザーが予算と希望を一緒に整理。「子どもの入学前に引っ越したい」「毎月の返済はここまでにしたい」といった事情も踏まえ、条件に合うハウスメーカーをご提案します。
具体的なプランや見積もりを比べたい方には、依頼もサポート。
希望を叶えられる会社が見つかれば、何年も待たずに進める道が見えてくるかもしれません。購入時期を決める前の、判断材料を集める相談から始められます。

注文住宅を諦める前に、会社・商品・土地・広さを見直そう
予算に収めるために、キッチンを変える。収納を減らす。そんなふうに、希望をひとつずつ削っていませんか?
その前に確かめたいのが、ハウスメーカー・商品・土地・広さの4つ。設備を諦めなくても、計画の組み方を変えることで、費用を抑えられる場合があります。
1社の価格だけで判断せず、同じ希望で複数社を比べる
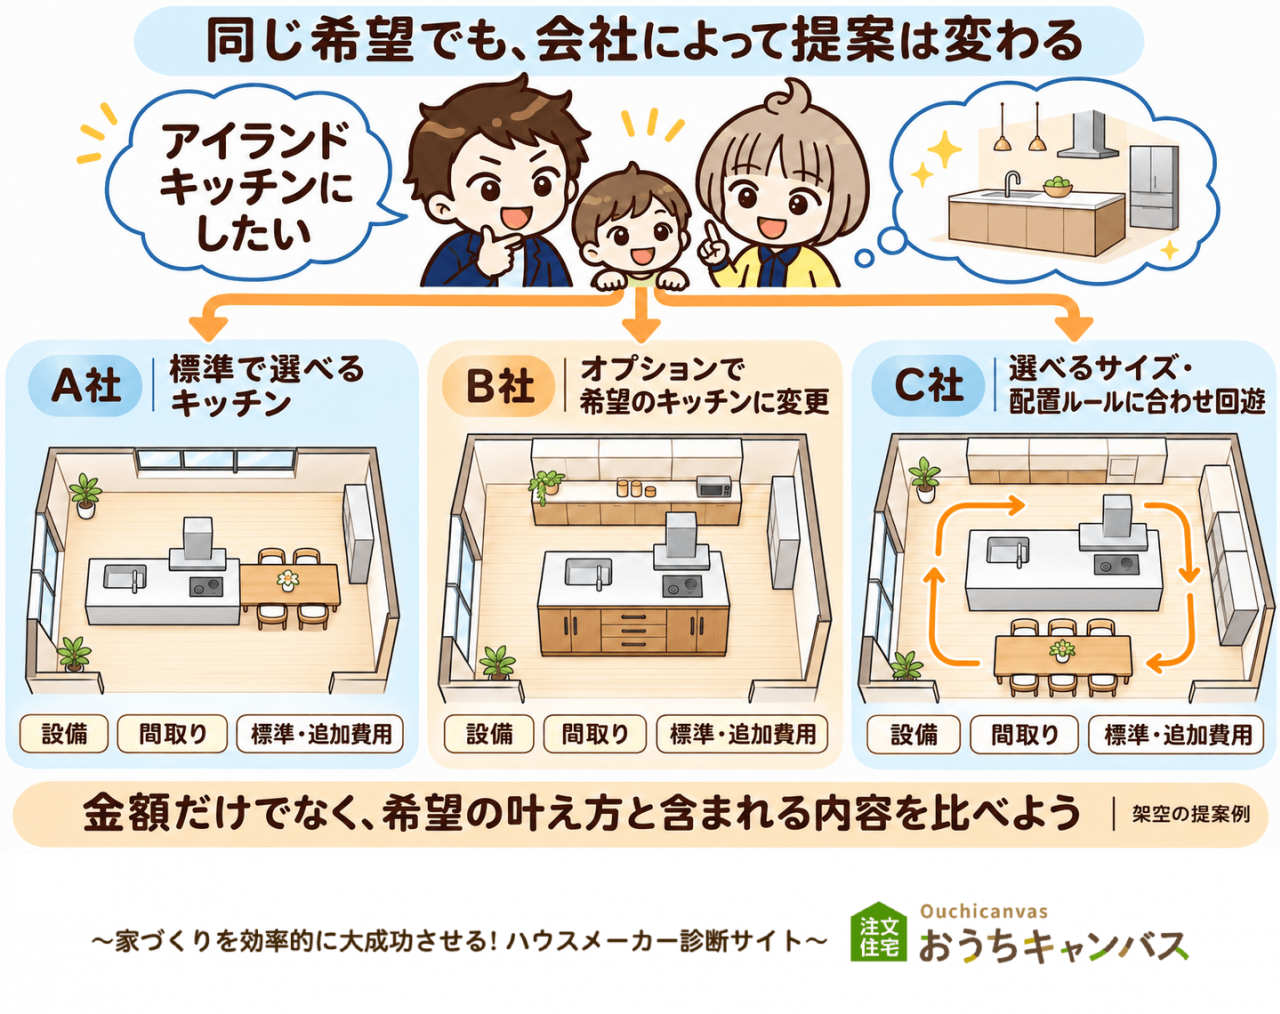
同じ希望を伝えても、ハウスメーカーによって提案は変わります。採用できる設備や標準仕様、設計のルールが異なるためです。
例えば、「アイランドキッチン」「洗濯と衣類収納を同じ階に」「冬も暖かい家」という希望。それぞれを実現するために、どの設備を選び、どんな間取りにするかは、会社ごとに違います。標準仕様や変更できる範囲も、比較したいポイントです。
大切なのは、希望を減らしたプランと、希望を盛り込んだプランを、金額だけで比べないこと。
複数社には、次の条件をそろえて伝えましょう。
- 土地・建物・外構・諸費用を含めた総予算
- 建てたい地域と、土地を持っているかどうか
- 必ず叶えたい間取り・設備・性能
- 希望する入居時期
「このキッチンは外したくない」「個室の広さは調整できる」など、守りたい希望と変えてよい条件も共有します。
1社では予算を超えた希望も、別の会社ならどんな提案になるか。見積もりには、希望が反映されているか、外構や地盤改良などが含まれているかも確認しましょう。
関連記事:自分に合うハウスメーカーの選び方|4タイプから候補を探す
規格プランやセミオーダーで、希望を残しながら費用を抑える
ハウスメーカーを変えなくても、商品を変えることで費用を抑えられる場合があります。
例えば、一から間取りを考える自由設計から、用意されたプランを使う商品へ。設計や部材、施工の手間を減らすことで、価格を抑える仕組みです。
主な選択肢が、規格プランとセミオーダー。それぞれ、費用を抑える方法と、選べる範囲に違いがあります。
| 商品の選び方 | 費用を抑える仕組み | 希望を叶える方法 |
|---|---|---|
| 規格プラン | 用意された間取りや仕様を使い、個別の設計・施工を効率化する | 家事動線や部屋数など、希望に近いプランを選ぶ |
| セミオーダー | 基本プランや仕様を活用し、一から決める部分を絞る | ベースの間取りを使いながら、対応できる範囲で収納や設備などを変更する |
※名称・変更できる範囲・費用差は、会社や商品によって異なります。
例えば、「室内干しができて、近くに衣類をしまえる家」が希望なら、その動線を備えた規格プランが候補になります。細かな配置まで一から設計しなくても、目的を満たせるかもしれません。
一方、「基本の間取りは合うけれど、収納を増やしたい」なら、その変更に対応できるセミオーダーを探す方法もあります。
すべてを自由に決めなくても、欲しい暮らしは叶えられる。こだわる部分は選べるようにし、それ以外は用意されたプランや仕様を活用する。そんな商品選びも、予算に近づける方法です。
土地は、価格に加えて工事費と暮らしやすさを確かめる
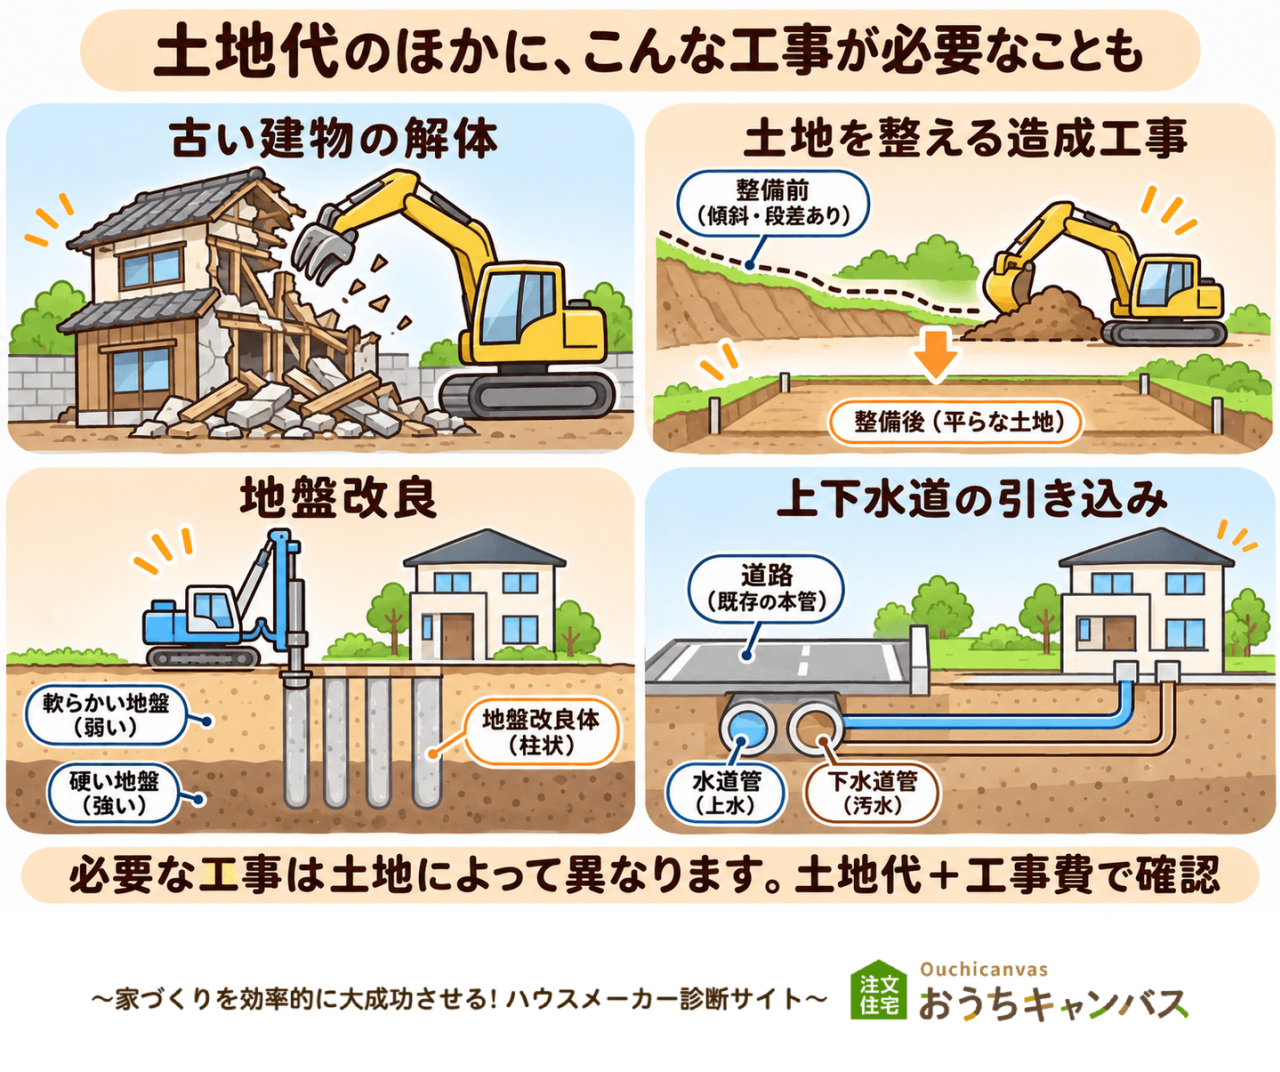
土地選びでは、売値の安さだけに注目すると、予算が崩れることがあります。
古い建物の解体、土地を整える造成工事、地盤改良、上下水道の引き込み。土地の状態によって、家を建てる前後に必要な工事が変わるためです。
例えば、土地代と必要な工事費が、次のようになるケースを考えてみましょう。
| 比較する費用 | 土地A | 土地B |
|---|---|---|
| 土地の売値 | 1,500万円 | 1,700万円 |
| 造成・上下水道などの工事費 | 300万円 | 50万円 |
| 合計 | 1,800万円 | 1,750万円 |
※費用の違いを示す架空の例。建物代や仲介手数料、登記費用などは含みません。
売値が200万円安い土地Aでも、工事費を加えると土地Bより高くなります。
土地を決める前に、候補のハウスメーカーにも現地や資料を確認してもらいましょう。必要な工事と概算額、調査しないと分からない項目を整理すると、建物に使える予算が見えてきます。
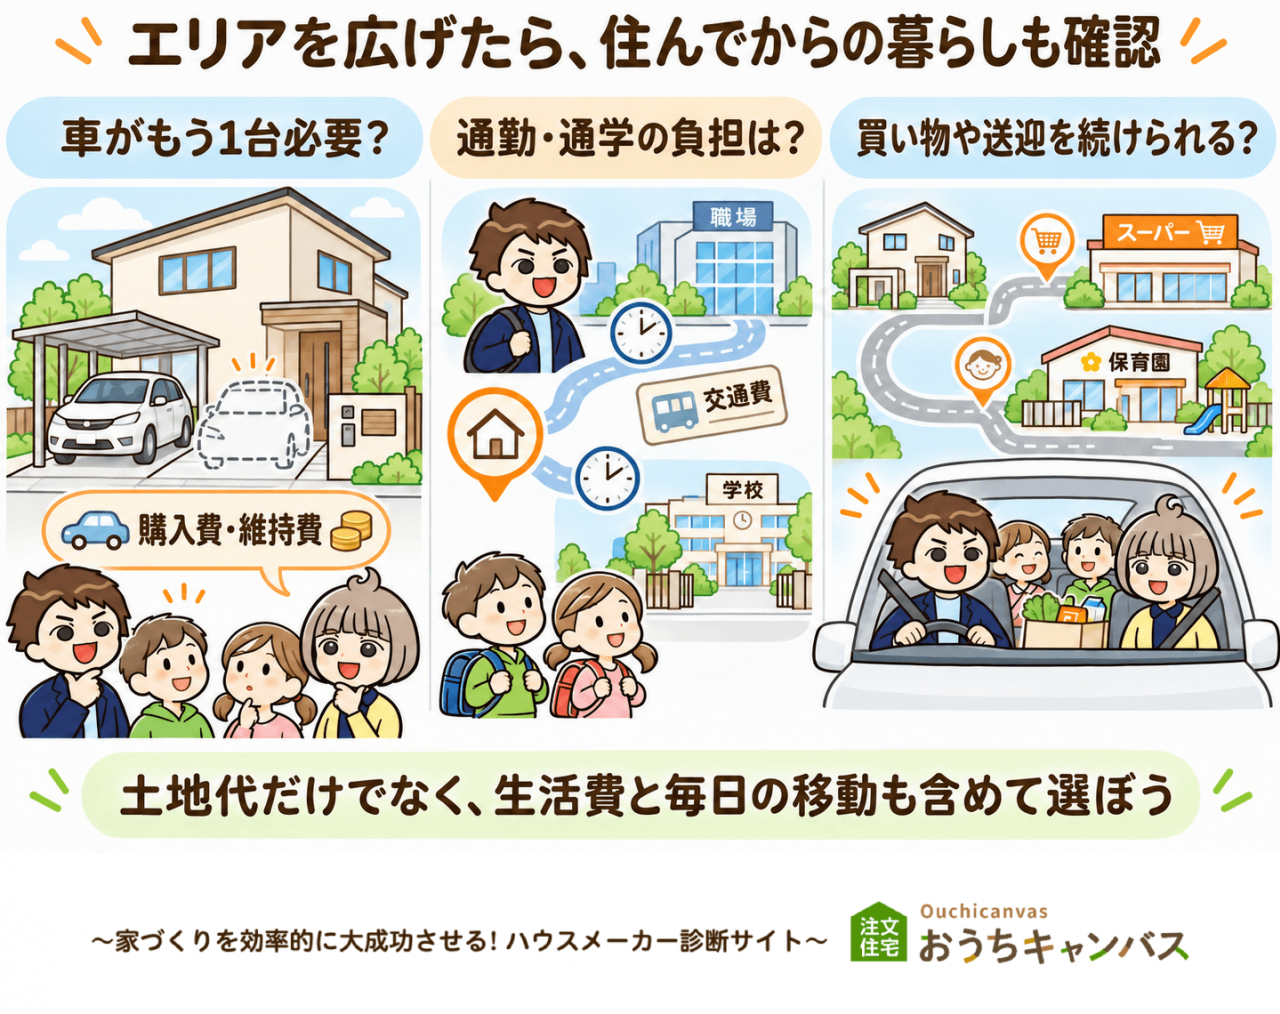
エリアを広げる場合は、購入後の生活費にも注目です。
- 駅から離れることで、車をもう1台持つ必要はないか
- 通勤・通学の時間や交通費が増えないか
- 買い物や送迎を、無理なく続けられるか
土地代を抑えられても、車の維持費や移動の負担が増えることもあります。土地と建物の総額に加え、住んでからの暮らしまで含めて選びましょう。
広さと間取りは、必要な使い方から考え直す
「延床35坪は欲しい」と考えていても、その広さが必要な理由まで整理できているでしょうか。
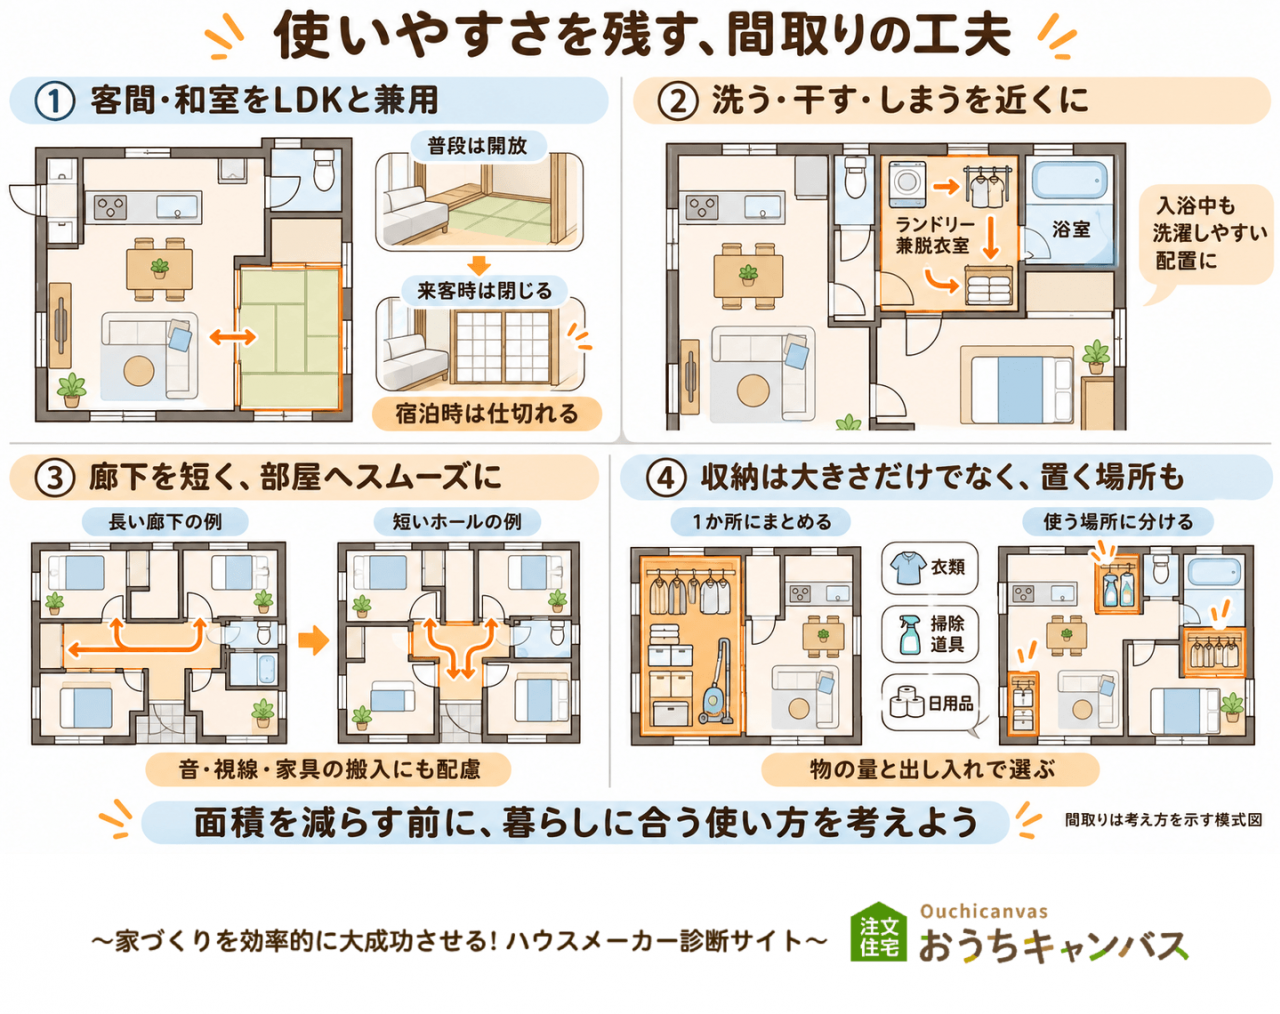
欲しいのは、坪数そのものより、家族でくつろげるLDKや、洗濯しやすい動線、十分な収納のはず。まずは、部屋の使い方を見直してみましょう。
| 見直す場所 | 間取りの工夫の例 | 残したい使い勝手 |
|---|---|---|
| 客間・和室 | 来客の頻度に応じ、LDKの一角と兼用できるか検討 | 宿泊時のプライバシー、普段の使い道 |
| ランドリールーム・脱衣室 | 洗う・干す・しまう場所を近づけ、兼用できるか検討 | 入浴と洗濯が重なったときの使いやすさ |
| 廊下・ホール | 部屋の配置を変え、移動だけに使う面積を減らす | 音や視線への配慮、家具の搬入 |
| 収納 | 大きな収納を1か所につくる案と、使う場所に分ける案を比較 | 入れる物の量、出し入れのしやすさ |
LDKの広さを守りながら、ほかの部分で面積を調整できないか。そんな相談の仕方もできます。
建物の形も見直しどころです。凹凸を減らして四角い形に近づけると、同じ床面積でも外壁の量や施工の手間を抑えられる場合があります。
ただし、「1坪減らせば、坪単価の分だけ安くなる」という単純計算はできません。キッチンやお風呂など、面積を減らしても必要な設備があるためです。
変更前後のプランと見積もりを並べ、いくら減るのか、暮らしにどんな影響が出るのかを確認しましょう。
関連記事:注文住宅が予算オーバーしたら?費用を抑える具体的なポイント
待つなら、「いつまで」「何を整えるか」を決めよう
待つと決めたら、まずは「何が整えば、もう一度購入を検討するか」を決めましょう。
貯蓄を増やす。復職後の収支を確かめる。介護や転勤の見通しを待つ。理由が具体的になれば、その間にすることも見えてきます。
購入資金と、購入後に残すお金を整理する
「貯蓄が○万円になったら買う」と考える前に、そのお金の使い道を分けておきましょう。
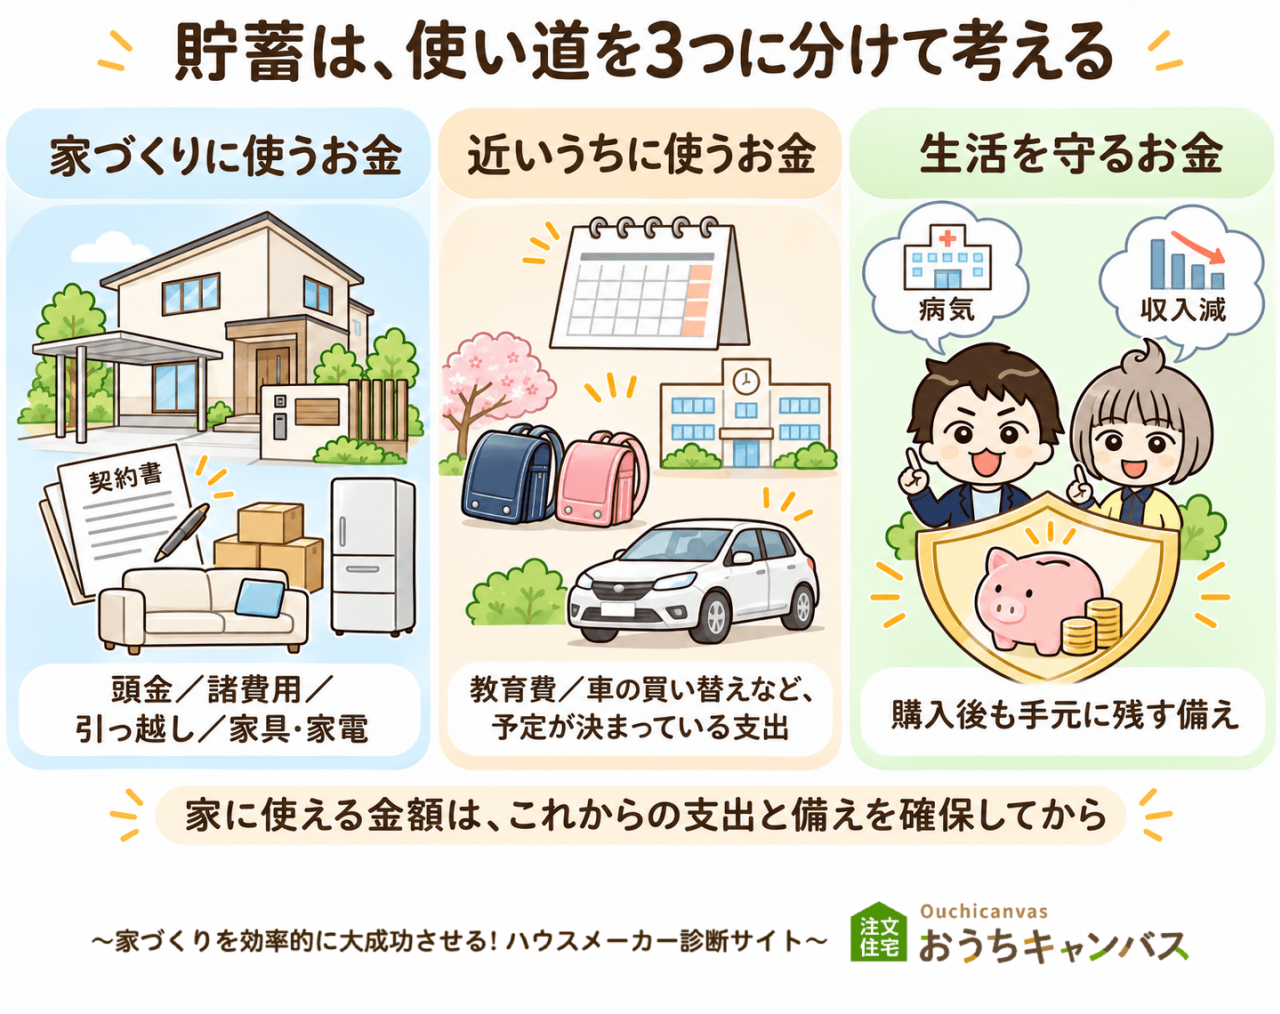
- 家づくりに使うお金:頭金、諸費用、引っ越し、家具・家電の購入費など
- 近いうちに使うお金:教育費、車の買い替えなど、予定が決まっている支出
- 生活を守るお金:病気や収入減などに備え、購入後も手元に残す資金
貯蓄の全額を住宅購入に充てず、ほかの支出や予備資金を確保してから、頭金に回せる額を考えます。
待つ間には、購入後の負担を家計で試してみる方法もあります。
例えば、購入後の住居費が今より月3万円増える見込みなら、その3万円を数か月、先取りで貯蓄。教育費や日々の生活費を払っても続けられるか、確かめてみましょう。
無理なく続けば、資金を増やしながら返済計画の確認に。毎月取り崩してしまうなら、購入予算や今後の積立額を考え直す材料になります。
希望地域・ハウスメーカー・商品の選択肢を調べる
購入を待つ間も、情報は集められます。ただ、物件や会社を次々と見るだけでは、判断材料が増えにくいもの。
今の計画で、何が予算に合っていないのか。調べるテーマを絞ってみましょう。
| 今、分かっていないこと | 待つ間に調べること |
|---|---|
| 希望地域の土地が予算に合わない | 隣接する地域や、面積・駅からの距離を変えた場合の価格 |
| 1社の概算しか見ていない | 同じ希望を別の会社に伝えた場合の提案 |
| 自由設計では予算を超える | 希望に近い規格プランやセミオーダーの有無 |
| 希望する入居時期に間に合うか不安 | 土地探し・設計・工事に必要な期間 |
気になる提案や見積もりは、作成日と条件をセットで保存。再検討するときに、価格や仕様がどう変わったかを確かめる基準になります。
入学や転勤に合わせて入居したい場合は、ハウスメーカーに「いつから動き始める必要があるか」も確認しておきましょう。入居したい年になってから探し始めると、希望の時期に間に合わないこともあります。
再検討する時期と条件を決める
2030年は、住宅需要の先行きを考えるうえでの節目ですが、自分たちの購入時期を一律に決めるものではありません。
待つ場合は、貯蓄の目標や復職・転職など、家計や家族の事情が変わる節目に合わせて、再検討する時期を決めましょう。2030年より前でも、希望と予算に合う計画が整えば、購入を検討できます。
例えば、次のような決め方です。
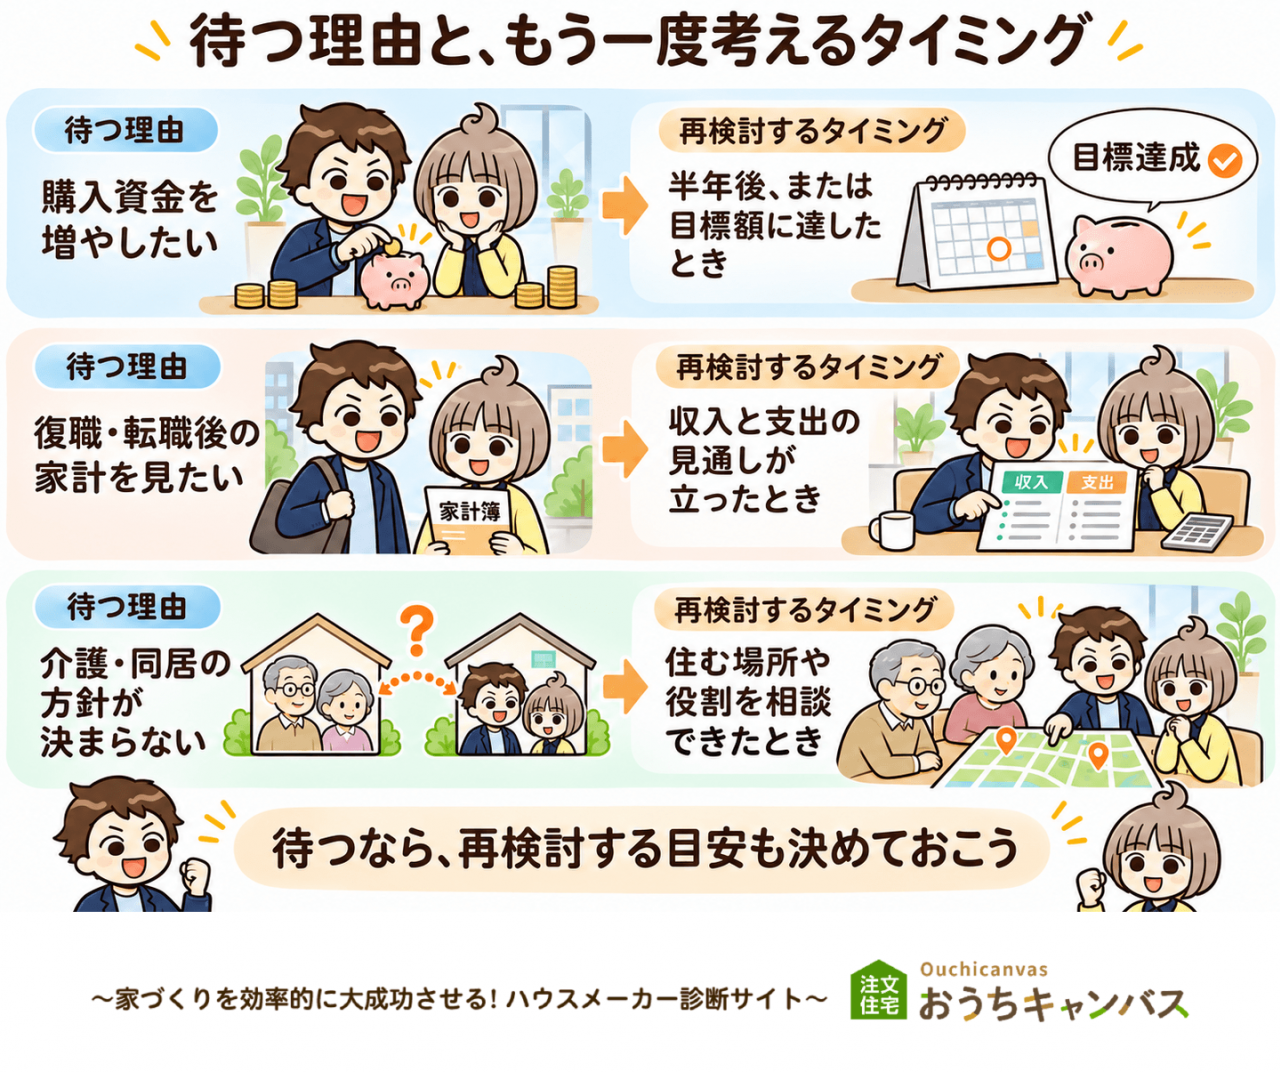
| 待つ理由 | 再検討するタイミング | そのときに確かめること |
|---|---|---|
| 購入資金を増やしたい | 半年後、または目標額に達したとき | 実際の貯蓄額と、その時点の住宅価格・返済額 |
| 復職・転職後の家計を見たい | 収入と支出の見通しが立ったとき | 続けられる返済額と、利用できる借入条件 |
| 介護・同居の方針が決まらない | 家族で住む場所や役割を相談できたとき | 建てる地域、必要な部屋数、資金の配分 |
介護や仕事の事情で時期を決めにくい場合は、価格や金利を確認する日だけ、半年後などに設定してもよいでしょう。
再検討する日は、必ず契約する日ではありません。その時点の家計・年齢・家族の希望を更新し、「進める」「さらに待つ」「計画を変える」を選び直すための日です。
住宅価格の高騰で家が買えないときのよくある質問
40代からの住宅購入でも、返済は間に合う?
40代でも、家計や借入条件に合う購入計画は検討できます。先に考えたいのは、「何歳までに、いくら返すか」です。
例えば、40歳から35年ローンを組むと、完済は75歳。65歳で退職する想定なら、その後も10年間、返済が続きます。
退職後までローンが残る場合は、次の3点を確かめましょう。
- 年金や就労収入で、生活費と返済をまかなえるか
- 教育費がかかる時期にも、老後資金を準備できるか
- 退職金で返す予定なら、返済後に生活資金がいくら残るか
完済時の年齢や借りられる期間は、金融機関・商品によって異なります。希望する完済年齢を伝え、利用できる期間と毎月の返済額を試算してもらいましょう。
関連記事:40代からの家づくり|購入前に押さえたい2つのポイント
ペアローンや長期ローンなら、予算を増やしても大丈夫?
借り方を変えると選択肢は広がりますが、増やせる借入額が、そのまま無理なく返せる額とは限りません。
ペアローンは、夫婦などがそれぞれローンを組む方法。単独で借りるより、借入額を増やせる場合があります。
確認したいのは、今の働き方を続けられない時期の家計です。育休や時短勤務、転職などで手取りが減った場合も、2人分の返済と生活費を払えるか。予定している働き方に合わせて計算しましょう。
一方、長期ローンは、返済を長く分けることで毎月の負担を抑える方法です。ただし、同じ借入額・金利でも、利息を払う期間が延びるため、総返済額は増えます。
| 返済期間 | 毎月の返済額 | 完済までの総返済額 |
|---|---|---|
| 35年 | 約13万2,500円 | 約5,565万円 |
| 50年 | 約10万5,500円 | 約6,331万円 |
※借入額4,000万円、金利年2.0%が完済まで続くと仮定した独自試算。元利均等返済、ボーナス返済なし、手数料等は含みません。実際の商品では、年齢による期間の制限や、長期借入による金利上乗せがある場合があります。
この例では、月々は約2万7,000円減る一方、総返済額は約766万円増えます。
「毎月いくら払えるか」に加え、「いつまで払い、合計いくらになるか」まで確認する。そのうえで、予算を増やす範囲を決めましょう。
建売や中古リノベも検討したほうがよい?
希望や予算に合う住まいを探すうえで、建売や中古リノベも選択肢になります。ただ、「注文住宅は高いから」と、すぐに切り替える必要はありません。まずは会社・商品・土地・広さを見直し、実現できる範囲を確かめましょう。
建売を比べるなら、完成した間取りに、家具や家電を置いた暮らしを当てはめてみます。洗濯物を干す場所、衣類の収納、仕事や勉強の場所。希望する使い方が、そのままの間取りでできるかがポイントです。
中古リノベでは、購入前に「どこまで直せるか」「何を直す必要があるか」を確認することが大切です。
希望する間取り変更や断熱改修について、施工会社に実現できるかと費用を相談。あわせて、雨漏りや基礎・外壁のひび割れなど、建物の状態も調べます。建物状況調査は、劣化や不具合を把握し、修繕計画を考える参考になります。
買ってから「必要な修繕に予算を使い、希望の改修ができない」とならないように。売値の安さに加え、住み始めるまでに必要な工事と、その後に控える修繕も把握して選びましょう。
まとめ|注文住宅を諦める前に、希望と予算に合う提案を確かめよう
住宅価格の高騰に、金利の上昇。「待っていたら、もっと買いにくくなるかも」と感じる今こそ、焦って行動する前に、今の条件で建てられる家を確かめましょう。
最初の計画が予算を超えていても、会社・商品・土地・広さを変えれば、希望を残せる方法が見つかるかもしれません。
購入後も教育費や貯蓄を確保でき、家族にとって住み替えたい理由があるなら、今進める選択もあります。
家計が厳しい、家族の事情が整わない場合は、準備することと再検討の時期を決めて待つ。それも、家づくりを前に進める方法です。
「今買うか、待つか」は、自分たちにどんな選択肢があるかを知ってから決めていきましょう。
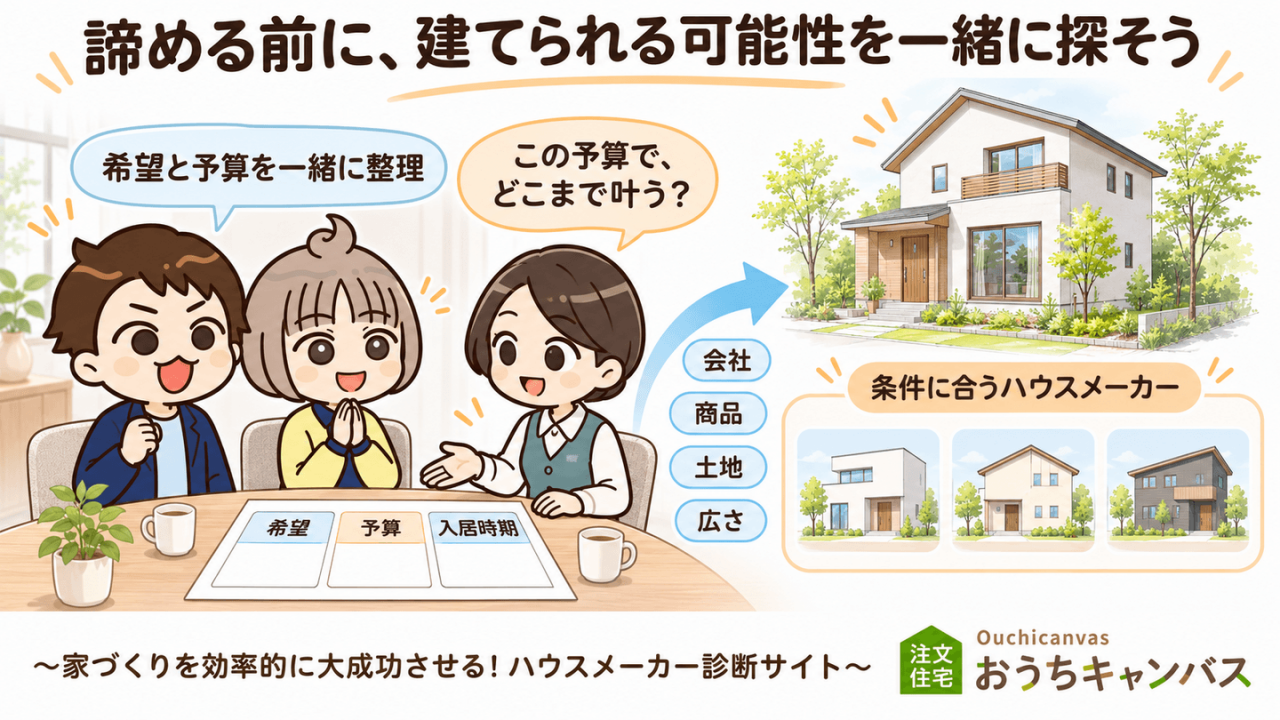
とはいえ、予算に合う会社を探し、何社にも希望を伝えて比較するのは大変ですよね。
おうちキャンバスでは、アドバイザーが希望と予算を一緒に整理。「子どもの入学前に住みたい」「毎月の返済はここまで」といった事情も踏まえ、条件に合うハウスメーカーをご提案します。具体的に比べたい方には、営業担当の紹介や見積もり依頼もサポート。
購入時期が決まっていなくても、まずは「この予算で、どこまで叶う?」を聞くところから。諦めるか、予算を増やすかで悩む前に、建てられる可能性を一緒に探してみませんか。

担当者コメント(編集後記)
「今買うか、待つか」は、多くの方が悩まれるテーマです。この記事を通してお伝えしたかったのは、どちらが正解ということではなく、ご自身の家計や家族の予定に合わせて考えることの大切さです。
家づくりの無料相談はこちら価格やニュースだけを見ていると、どうしても不安が先に立ってしまいますよね。でも、今の条件でどんな家が建てられるのか、待つならいつ・何を準備するのかが見えてくると、気持ちも少し落ち着いてくるものです。
「今の価格では難しいかも」と感じても、会社や商品、土地や広さを見直すことで、希望を残せる場合もあります。一つの見積もりだけで諦めず、いろいろな選択肢を知ったうえで決めていただけたらと思います。
この記事が、皆さんの家づくりを考えるきっかけになればうれしいです。迷ったときや困ったときは、どうぞ気軽におうちキャンバスにご相談くださいね。